
P2P融資詐欺の解剖学と回避する方法
2025年8月14日5 分で読めます
ピアツーピア融資は金融セクターにおいてその評判を確立し、借り手には信用へのアクセスを、貸し手には収入をもたらしてきました。しかし、イノベーションが超高速で進むのと同じように、リスクもまた進化します。残念なことに、ニュートンの運動の第三法則がP2P融資にも当てはまります。あらゆる作用には、それと等しく反対の反作用が存在するのです。詐欺師たちはデジタル革命と歩調を合わせ、素早い現金を求める人間の欲求につけ込む詐欺的な計画を作り出してきました。本記事では、P2P融資詐欺の実態を層ごとに解き明かし、心のこもった洞察と厳密な分析を組み合わせて、自分自身を守る方法をお伝えします。その後、8lendsをはじめとする先進的なP2Pプラットフォームが提供するイノベーションとメリットについても見ていきます。
詐欺を解き明かす:P2P融資詐欺の解剖学
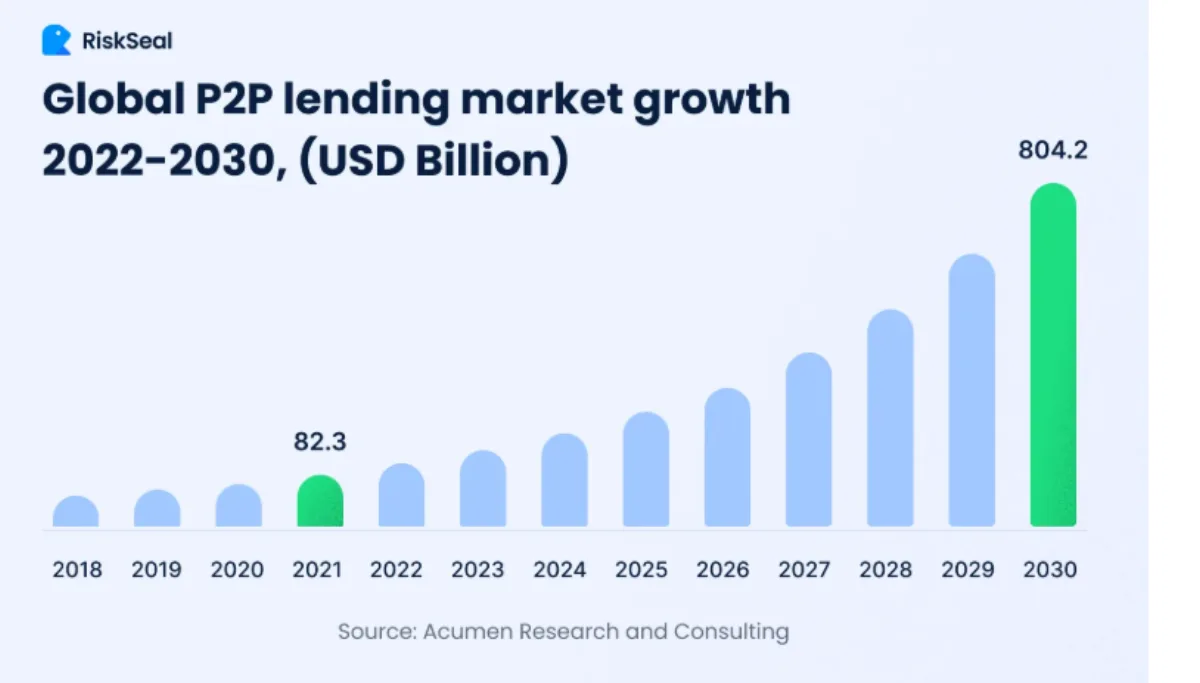
世界のP2Pクラウドレンディング市場は、2030年までに驚異的な8042億ドル規模に達すると見込まれています。
P2P融資詐欺の本質は、なりすましです。あなたを罠に誘い込むために作られた、非の打ちどころのないデジタルプラットフォームです。ここでは、P2P融資詐欺を構成する最も顕著な要素を分解していきましょう。
餌:魅惑的なオファー
P2P融資詐欺は、しばしば法外に高いリターン率や、非常に魅力的な融資説明を餌として使います。即座の資金調達やリスクゼロのリターンという約束は、将来の被害者を惹きつけるために一般的に使われます。
しかし、実際の金融市場では通常、暗黙のリスクを伴わずによだれが出るようなリターンが提供されることはありません。あるオファーがうますぎると感じたら、直ちに追加の精査を行うべきです。あるプラットフォームが謳っているほど正当ではないと疑うなら、常に高いレベルの警戒心と細心の注意、そして精査をもって進めるべきです。
変装:偽装されたプラットフォームと資格情報
偽のP2P融資プラットフォームは、通常非常にプロフェッショナルで洗練されたデザインをしています。偽の社会的証明、規制上の資格情報、証明書などを含んでいます。こうした高度なサイトは、正規の金融サービスを模倣するために偽のセキュリティシールと滑らかなインターフェースを使用します。
健全な懐疑心と規制当局への確認こそが、その仮面を剥がす秘訣です。P2P貸し手の資格情報が本当に本物であり、捏造されたものではないかどうか、常に規制当局や認定機関に確認しましょう。
インターネット上のすべてが事実であるとは限らないことを忘れないでください。特にお金が絡む場合は、物事を鵜呑みにしてはいけません。
ソーシャルエンジニアリングの手法
詐欺師はまた、期間限定の機会や切迫感を利用して、現在すぐに行動するよう脅すプレッシャー戦略を用います。これは心理的な領域にまで踏み込み、目の前で機会が縮小していくように見せることで、私たちが本来持っている信頼して行動したいという性質を利用します。
行動ファイナンスの研究や学術文献は一貫して、こうした切迫感が詐欺的なコミュニケーションの特徴であることを示しています。これは手口の中でも最も古典的なものの一つであり、あらゆる業界にまたがる詐欺に当てはまります。誰かがあなたを急かしているなら、その人物はほぼ間違いなく詐欺を働こうとしています。
致命的な過ち:資金とデータの悪用
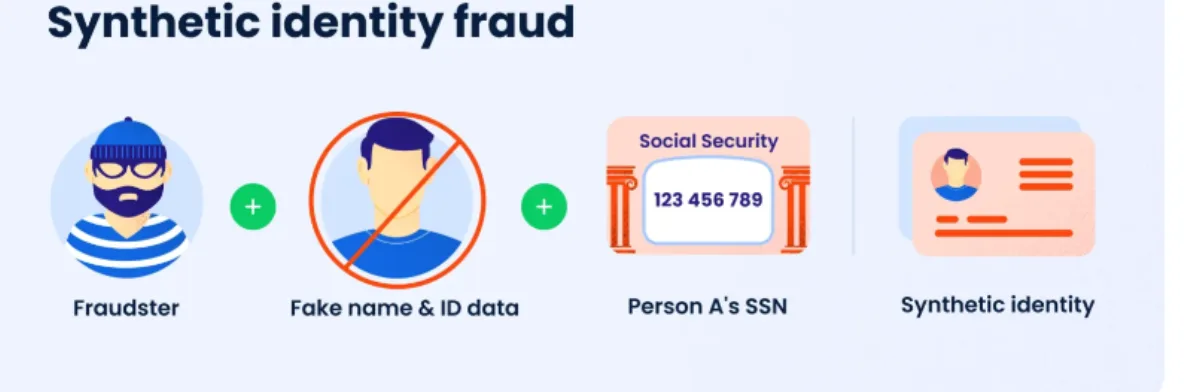
詐欺が進むにつれ、最終的にはあなたを騙して送金させたり、機密性の高い個人情報を共有させようとしたりします。一度送金する、あるいは個人情報を共有してしまうと、サイトは姿を消してしまい、後に残るのは空約束と、なりすまし被害の可能性だけです。
どれほど良さそうに見えるプラットフォームであっても、機密情報をオンラインで共有する前には必ず身元調査を行ってください。最近の統計によれば、オンライン詐欺師のほとんどは決して捕まらないことを覚えておきましょう。
詐欺の段階を深掘りする:誘引、関与、搾取
明白な警戒サインのほかに、P2P融資詐欺は通常、誘引・関与・搾取という3つの段階を経て展開します。
1. 誘引
誘引の段階では、詐欺師は魅力的でありながら切迫感を感じさせるメッセージを作り上げます。
彼らは、高いリターンと即時承認を約束する説得力のある文言とセールストークを組み合わせます。この魅力は、簡単に儲かるという約束が私たちの本来賢明な直感をいかに圧倒し得るかを示す行動ファイナンス研究に基づいて作られています。
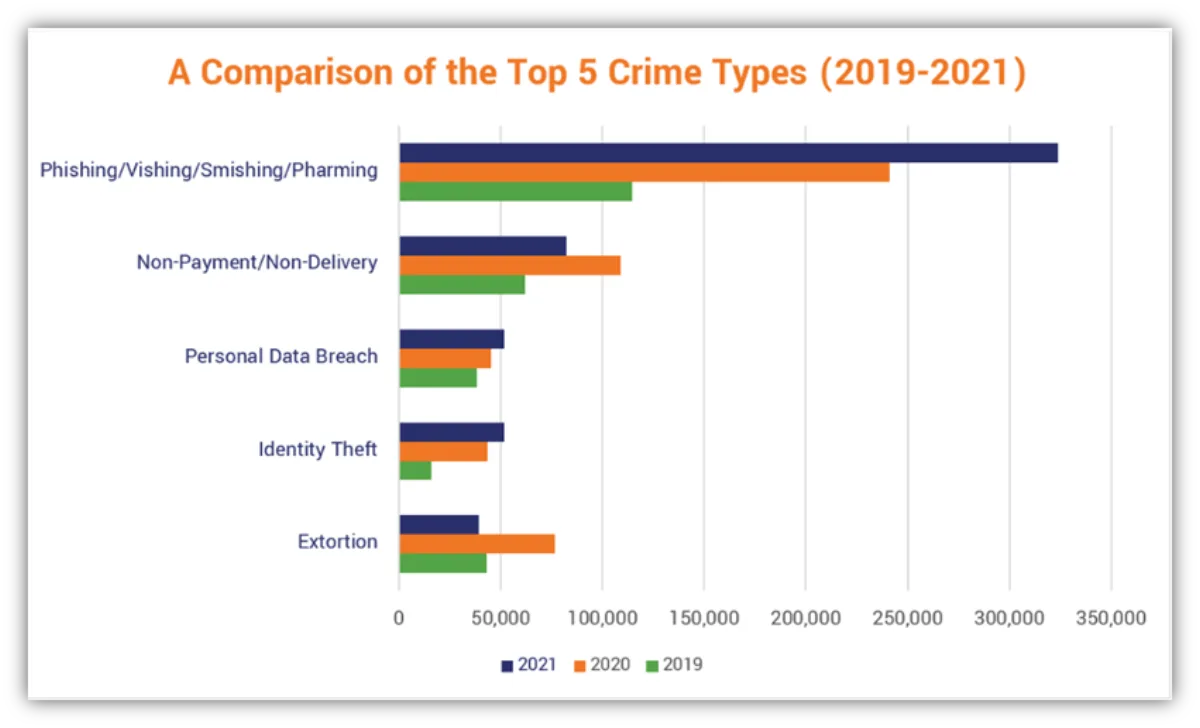
学術研究によれば、偽のプラットフォームが洗練されたグラフィック、社会的な支持、感情操作を使う場合、経験豊富なP2P投資家でさえこうした詐欺に引っかかることがあると明らかになっています。
2. 関与
関与の段階では、詐欺師は信頼を築く技術を極めています。カスタマーサポートのチャットボットを導入したり、あるいは俳優を使って対応の良いサポートがあるように見せかけたりすることで、本物のプラットフォームらしさを演出します。
彼らはメール、ソーシャルメディアメッセージ、さらには個別化された電話まで使い、信用性の見せかけを築き上げます。一部の金融誌の専門家は、この段階で、彼らが様々なコミュニケーション手法と、将来の投資家が混乱し威圧感を覚えるような専門用語を組み合わせると指摘しています。
詐欺師は、慎重に選ばれた統計データと、証言という形の純粋な作り話を巧みに組み合わせ、当初の懐疑心を完全に消し去り、対象者に自分が繁栄する金融グループの一員であるかのように感じさせます。
3. 搾取
搾取の最終段階に至ると、事態は取り返しのつかないほど悪化します。被害者が「期間限定」の取引という脅し文句のもとで完全にコミットした後、詐欺師は続いて追跡不可能な手段での直接支払いを要求します。
この段階では、詐欺師はもはや正当性を装うことに関心を持たず、できるだけ早く資金を手の届かないところへ移すことに集中します。詐欺師はまた、多数の仲介者や暗号資産からなる高度なネットワークを利用して支払いを行うこともあり、いったん資金が被害者の口座から出てしまうと、文字通り取り戻せなくなります。
防御を固める:P2P融資詐欺を避ける方法
資格情報を確認する、パスワードや機密データを秘密にする、強引な営業手口に抵抗するといった従来の知恵に加えて、次のような高度な手法も試してみてください。
- 仲間の知見:利用者が体験談を投稿し、新しい詐欺について互いに警告し合う投資家フォーラムを確認しましょう。こうしたコミュニティは通常、新しい手口をいち早く検知し、リアルタイムの警告とベストプラクティスを提供します。
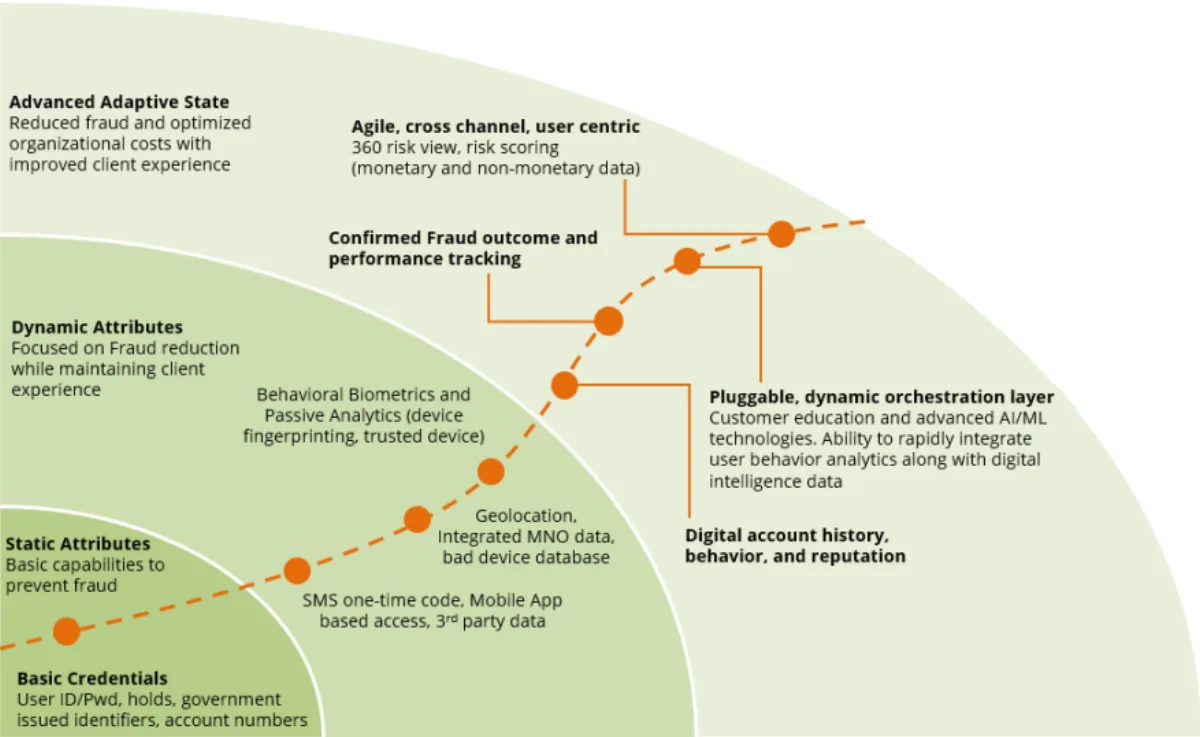
- 高度なデジタルの仕組み:不審な取引リクエストや取引について警告してくれる金融ソフトウェアを導入しましょう。行動パターンや財務上の異常を比較する詐欺検知アルゴリズムを試すこともできます。
- 継続的な学習:信頼できる金融ウォッチドッグ団体や規制当局からの通知やアラートを購読しましょう。Journal of Financial Crimeのような専門誌やその他の学術誌は、新しい詐欺手口の詳細な分析を提供しています。そうすることで、詐欺が起きてから反応するのではなく、一歩先を行くことができます。
これらの段階を理解し、社会的なサポートと高度なデジタルツールの両方を身につけることで、操作的な手口に対する強固な盾を築くことができます。鍵となるのは、好奇心を持ち、十分な知識を備え、そして警戒を怠らないことです。
テクノロジーやコミュニケーション手段が進化しても、懐疑心と検証という基本原則は変わりません。慎重さと知的な自制心を組み合わせることで、その暗部の犠牲になることなく、P2P融資が持つ可能性に安全に乗ることができます。
この先を見据えて
仮想的な金融革命には計り知れない可能性がありますが、その進歩には固有の危険も伴います。P2P融資の可能性は魅力的である一方、それを悪用しようとする者たちの絶えず変化する手口は、私たちに警戒し、疑問を持ち、十分な情報を得ておくことの大切さを思い出させます。あなたの金融上の在り方は、思慮深い慎重さと批判的思考を組み合わせ、欺瞞を避けながら正当な機会をつかむものであるべきです。
P2P融資におけるいかなる決断も、単に期待される利益の問題ではなく、あなたの資産を守るための問題です。信頼しつつも検証し、高いリターンへの期待に急かされて行動することのないようにしましょう。学術的な洞察、高度なデジタル能力、そして集合知を組み合わせることで、P2P融資の複雑な世界を安全かつ自信を持って進むことができます。
P2Pクラウドレンディングの取引において、取引相手を評価し、完全な透明性のためにすべての詳細を明らかにすることに最も注意を払っているプラットフォームの一つが8lendsです。無関係な情報を提供する必要なく、双方に必要な時間が与えられます。スマートコントラクトが契約を自動的に執行し、透明で読み取り可能なブロックチェーンのみによって管理される融資へのアクセスを提供します。貸し手であっても融資申込者であっても、進行中のことをすべて監視することができます。
このトピックについてさらに詳しく
- 偽の暗号資産トークン:詐欺の見分け方と資金を守る方法
次に読む



ご質問はありますか?
すべての質問プラットフォームはCertiKとCyberscopeの監査を受けており、すべての取引はBase上で公開されています。明確な役割を持つ2社が支えています:CLEARCHAIN CORP(プラットフォームの運営、カナダのFINTRACにMSBとして登録)、Maclear AG(デューデリジェンスと担保)。適切に規制され、透明性と説明責任のある運営です
BuyBack付きの案件なら、60日以上の延滞でパートナーがローンを買い取り、元本の100%を返還します。BuyBackがない場合はMaclear AGが担保の売却を開始し、収益は投資家に比例配分されます。ローンチ以来デフォルトはありません
プラットフォームを運営するのはCLEARCHAIN CORPで、カナダでMoney Services Business(MSB)として登録され、FINTRACのもとで義務的なAML/CFTコンプライアンス要件の対象となっています。決済はUSDで行われます。プラットフォームはCASPではないため、DAC8の要件は適用されません
発展途上地域の中小企業は銀行融資へのアクセスが難しく、EUや米国の企業より高い金利を受け入れています
満期前にセカンダリーマーケットで他の投資家にポジションを売却できます。Fastlendingには固定期間がなく、元本と収益はいつでも引き出せます
最低投資額は100 USDです
企業の不払いリスク、担保価値の変動リスク、セカンダリーマーケットで買い手がいない場合の流動性リスク、スマートコントラクトに関わる技術的リスク
100〜500 USDの投資はKYC不要です。500 USD超は本人確認書類と住所証明による完全な認証が必要です