
P2Pレンディングにおける投資家心理: 強欲、恐怖、そして意思決定バイアス
2025年10月21日5 分で読めます
すべての投資家は最終的に、リスクを最小限に抑えながら強力なリターンを得たいと望みます。この欲求は、P2Pレンディングにおいて特に強くなることがあります。プラットフォームは魅力的な金利と、分散されたローンポートフォリオへの容易なアクセスを約束します。しかし、あらゆる投資判断の裏には人間の心理が潜んでいます。感情や思考のショートカットは、事実や数字以上にP2P投資家を左右することが少なくありません。こうした目に見えない影響要因は判断を歪め、経験豊富な投資家さえも誤った方向に導くことがあります。本稿では、P2Pレンディングにおける主要な心理的落とし穴を取り上げます。また、自分自身の心を理解することが、これまでで最も賢明な投資になり得ることも学べるでしょう。
感情がローン選びにどう影響するか
どのローンに投資するかを選ぶとき、自分は論理を使っていると考えがちです。しかし、ほとんどの場合、感情が静かに判断を導いています。借り手のストーリーや写真だけで、共感に基づく信頼が生まれ、本当のリスクを見過ごしてしまうことがあります。同様に、責任感があるように聞こえる相手には親近感を抱くかもしれませんが、その人の信用スコアは別のことを物語っている場合もあります。
例を挙げましょう。ローンAは16%のリターンを提示しますが、デフォルトリスクは30%です。ローンBは8%のリターンで、デフォルトの可能性はわずか2%です。あなたならどちらを選びますか?
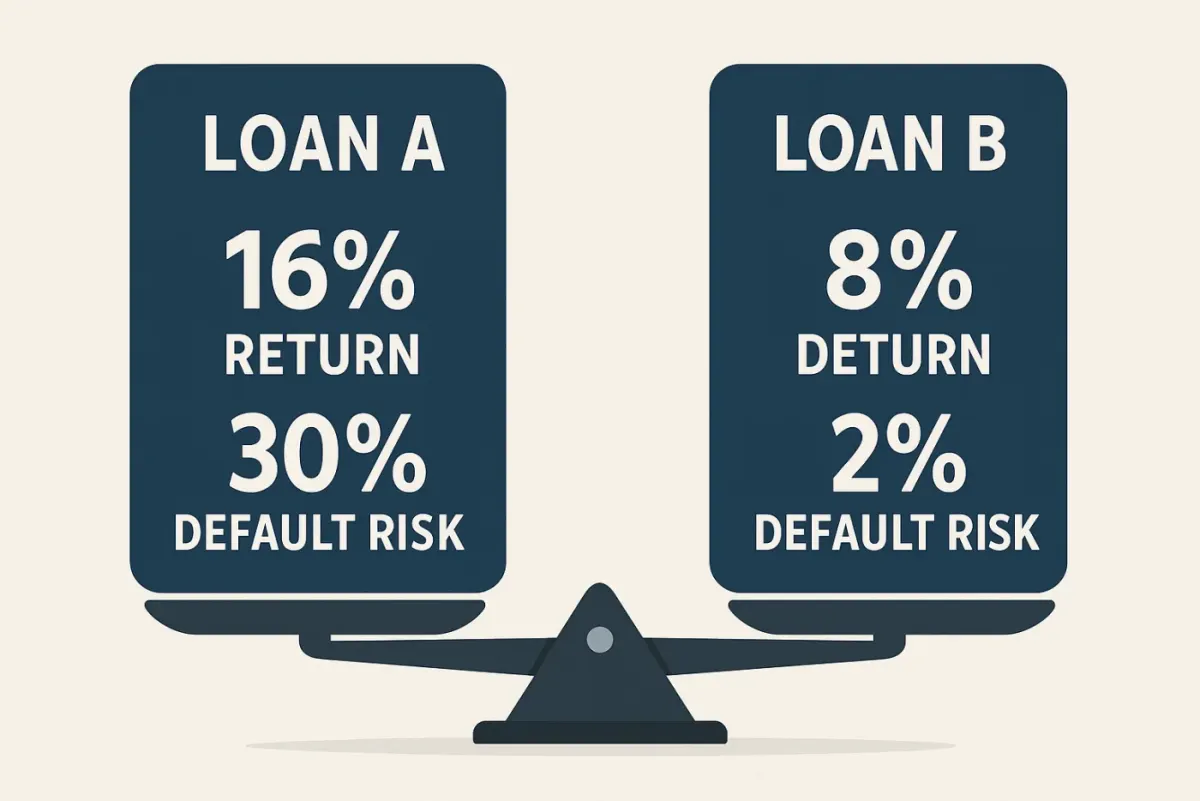
多くの投資家は高いリターンを理由にローンAを選ぶでしょう。彼らは、リスクがはるかに大きいという事実を無視してしまいます。強欲が数字を曇らせるのです。仮に過去に似たようなローンで嫌な経験をしたことがあったとしましょう。あなたはその損失を思い出させるという理由だけで、堅実な返済実績を持つローンCを避けるかもしれません。恐怖のせいで、返済率90%という実績があってもこの選択肢を見過ごしてしまうのです。
何百人もの人がローンDに資金を提供しているという事実は、借り手の財務状況が弱くても、それが良い選択に違いないとあなたに思わせます。それが感情というものです。
P2P投資の感情のジェットコースター
P2P(ピアツーピア)レンディング投資は、人間の感情の浮き沈みを乗りこなすために、数字だけでなくその先を見据える必要があります。高いリターンへの期待はスリリングなものになり得ますが、元本を失うことへの不安も同様に強いものです。こうした感情の揺れ動きは想定内のことです。
成功しているP2Pレンディング投資家は、内面で働いている力を認識しています。以下の主な感情が、あなたの投資行動を形づくっています。
強欲
P2Pレンディングプラットフォームで二桁のリターン率を目にした瞬間、高いリターンへの誘惑が忍び寄ってきます。あなたはより高い利回りを追い求めたくなり、警告サインを見過ごしてしまう可能性があります。
例えば、15%のリターンという約束は、高いデフォルトリスクからあなたの目を曇らせることがあります。15%の利回りでも損失率が12%であれば、実質的なリターンはわずか3%です。野心が無謀な楽観主義に変わる瞬間を見極める必要があります。
恐怖
景気後退やプラットフォームに関する否定的なニュースは恐怖を引き起こすことがあります。わずか2%の下落でもパニック売りを引き起こしかねません。1,000ドルの投資から980ドルで手を引いてしまうこともあるでしょう。これは損失を確定させ、1,080ドルまで回復する可能性を逃してしまうことを意味します。
恐怖のせいで、投資家は早すぎるタイミングで資金を引き揚げ、回復の機会を逃してきました。中には投資そのものを完全に避けるようになる人もいます。
確証バイアス
このバイアスは、あるP2Pプラットフォームや戦略について一度信念を形成すると働き始めます。あなたは自分の見解を裏付ける証拠を探し始め、それに反するものは無視するようになります。
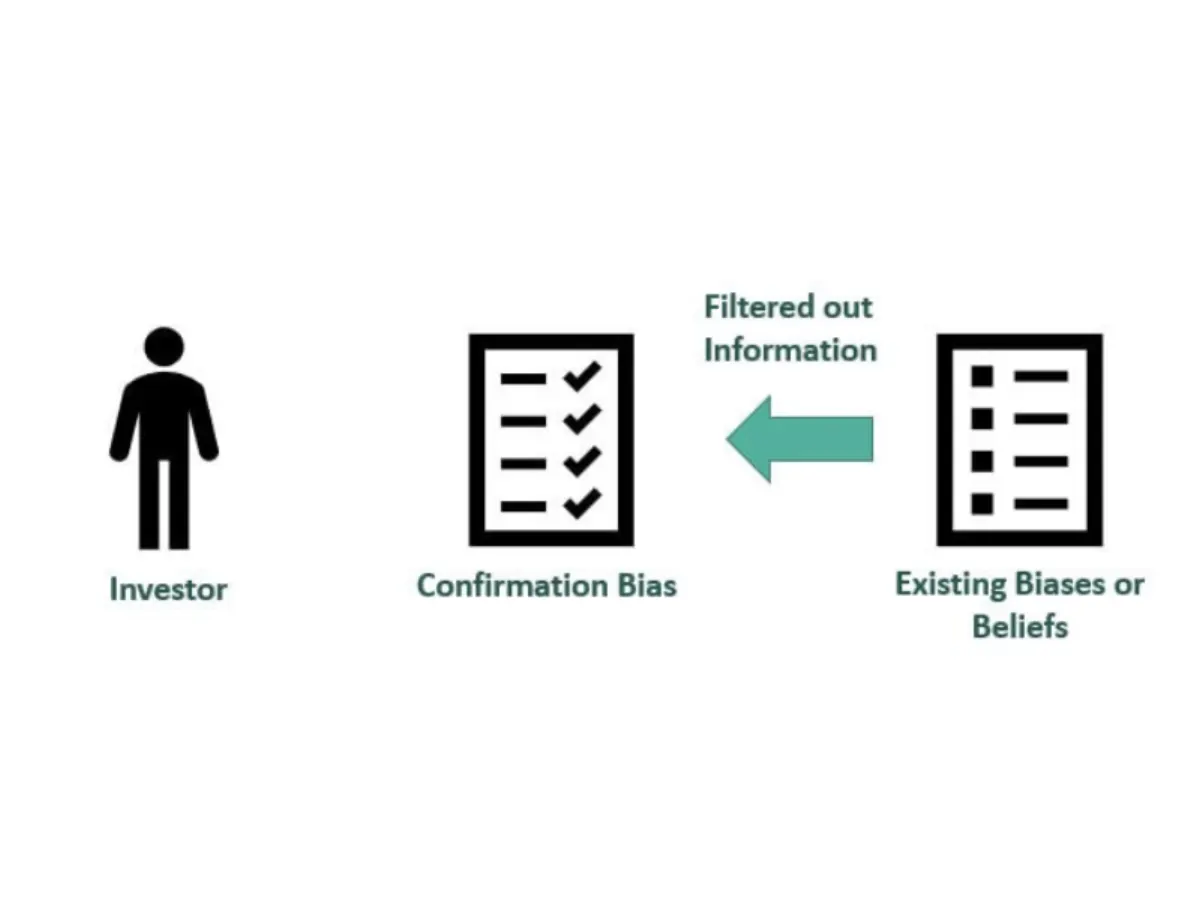
高利回りのローンは常にそれだけの価値があると信じていると、借り手のリスクを示す兆候を見過ごしやすくなります。データに基づいた投資判断を下すために、客観性を保ち、自らの前提に疑問を投げかけましょう。
損失回避性
P2Pレンディングでは、損失がもたらす苦痛は、利益がもたらす喜びよりも大きく感じられます。この現象は、利益を評価する以上に損失を恐れさせる強力なバイアスに起因します。
損失回避性は、投資家がちょっとしたつまずきに過剰反応する原因となることがあります。ネガティブな経験の後、過度に慎重になる人もいます。その結果、投資不足に陥り、分散が不十分な手法を採用してしまいます。
過信
多くの投資家は、直感や過去の数少ない成功に基づいて、悪いローンを見抜けたり、勝ち組だけを選べたりすると信じています。しかし、自分がプラットフォームを出し抜けるという考えは、リスクの高い賭けにつながります。
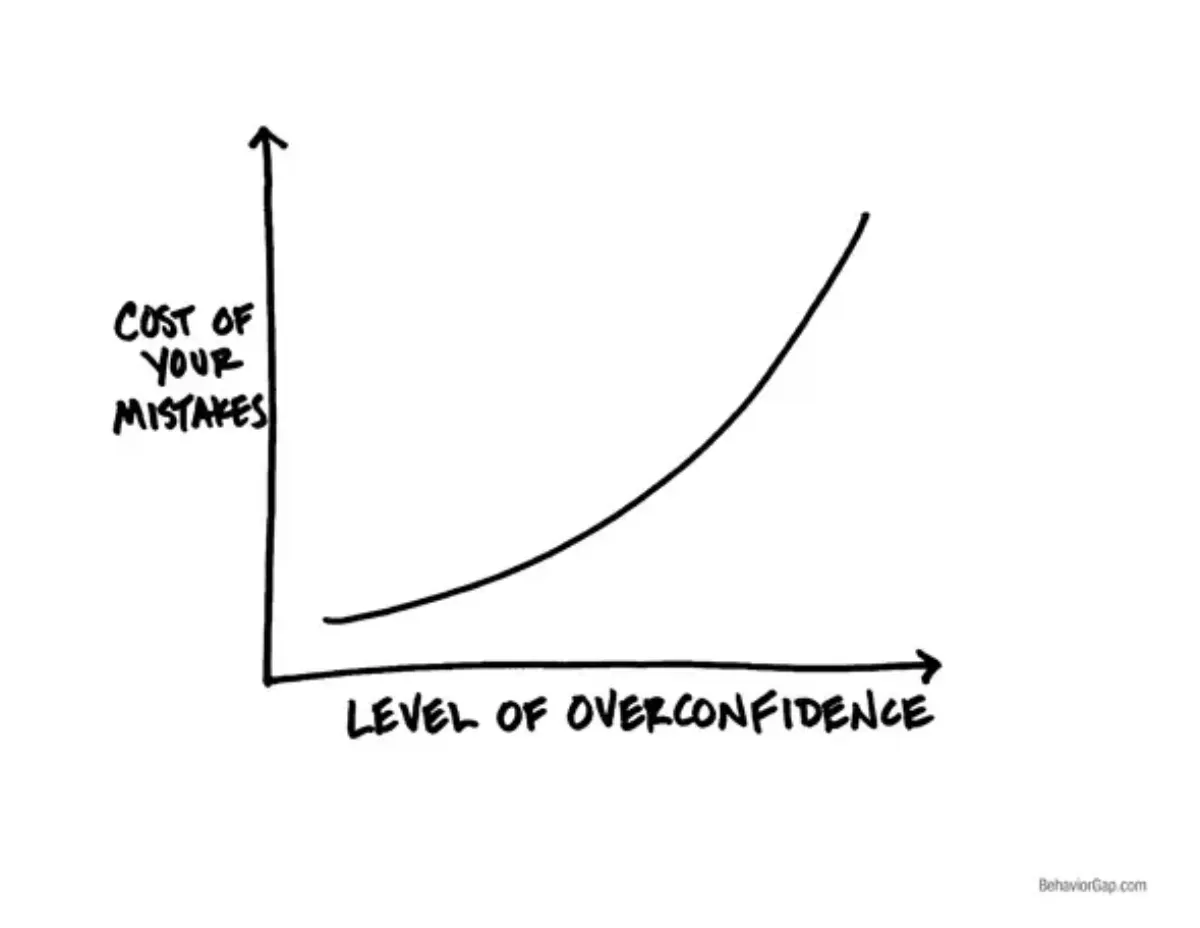
例えば、高利回りのローンを5件選び、そのうち2件で損失を出せば、デフォルト率は40%になります。この危険な「コントロールできているという幻想」は避けましょう。
直近バイアス
このバイアスは、最近好調だったローンの種類やプラットフォームが今後もその調子を維持すると信じ込ませることがあります。短期的な思考は投資家に過去の勝ち組を追わせてきましたが、P2P市場は本質的に不安定です。先月うまくいったことが、今もうまくいくとは限りません。
直近のパフォーマンスに過度に頼るべきではありません。タイミングを誤った参入につながる可能性があるためです。代わりに、視野を広げ、より長期にわたる傾向を評価しましょう。
だからこそ、8lendsのような賢明なプラットフォームは、投資家が感情に流されないよう導くために設計されています。8lendsは高度な信用モデルとリアルタイムのパフォーマンス分析を用いているため、推測に頼ったり直感に頼ったりする必要がありません。群集行動や直近バイアスの罠が心配であっても、8lendsは感情ではなく事実に基づいて、より的確な判断を下す助けとなります。
群集心理
前のセクションで登場したローンDは、群集心理の典型的な例です。何千人もの投資家が8%のローンに資金を提供しているという事実は、その投資案件のデフォルト率が10%であるにもかかわらず、あなたを納得させてしまいます。この案件がもたらすリターンはおそらく2%にとどまるでしょう。
さらに、群衆に従うことは、ローンの過大評価やプラットフォームのバブルにつながる可能性があります。また、検証されていないリスクにさらされることにもなります。
アンカリング(基準点バイアス)
最初に目にした数字が頭に残り、その後のすべての判断に影響を与えることがあります。期待リターン15%という投資案件を例に考えてみましょう。状況が変わっても、あなたの期待はその最初の数字に縛られたままになります。
このバイアスにより、更新されたリスクプロファイルを見過ごしてしまうことがあります。また、戦略の調整を拒んでしまうこともあります。
P2Pレンディングにおけるリスク認識と実際のリスク
あなたがリスクの高いP2Pレンディングの投資機会だと考えるものが、実際にリスクが高いとは限りません。そのギャップは、多くのP2P投資家に代償を払わせてきました。
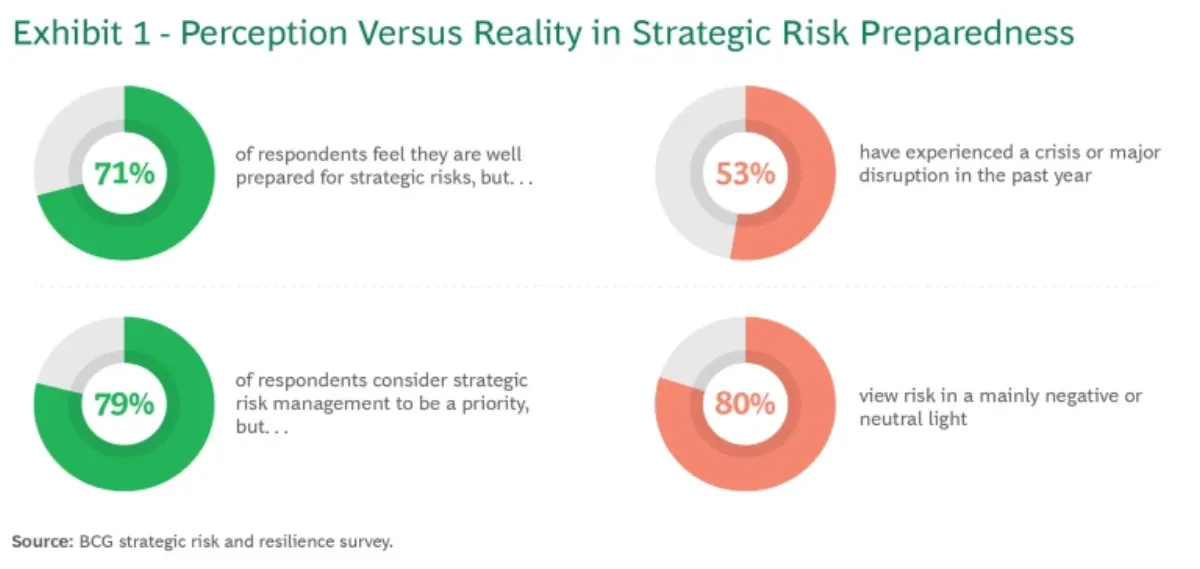
戦略的リスク対応力における認識と現実のギャップ。出典: BCG戦略的リスク・レジリエンス調査
どの投資家も、15%のリターンを提示するローンを絶好の機会だとみなすでしょう。しかし実際には、信用履歴が不安定な借り手を相手にしている可能性もあります。一方で、6%のローンは地味に見えますが、着実な返済を提供してくれるかもしれません。問題は、私たちの感情が事実よりも大きな声で語ってしまうことが多いという点です。
私たちの脳は、恐怖や興奮といった感情に反応するようにできています。一度の支払い遅延が、あるカテゴリーのローン全体から遠ざける原因になることもあります。いくつかの素早い成功が、過信を生むこともあります。そして、他の誰もが利益を得ているように見えるとき、確実に思える賭けが実はリスクの高い賭けであることを忘れがちです。
本当のリスクを理解している投資家は、幻想に惑わされにくくなります。だからこそ、推測をやめて数字に目を向けましょう。実際の根拠に頼れば頼るほど、長期的な利益を築ける可能性は高まります。
P2P投資への合理的なアプローチを築く
P2Pレンディングで成功するには、良いリターンへの欲求だけでは不十分です。この種の投資には、冷静で合理的なアプローチが求められます。感情的な判断はしばしば芳しくない結果につながります。賢明な投資家はデータを信頼し、計画に従うことを身につけます。また、市場が変動しても動じずにいます。
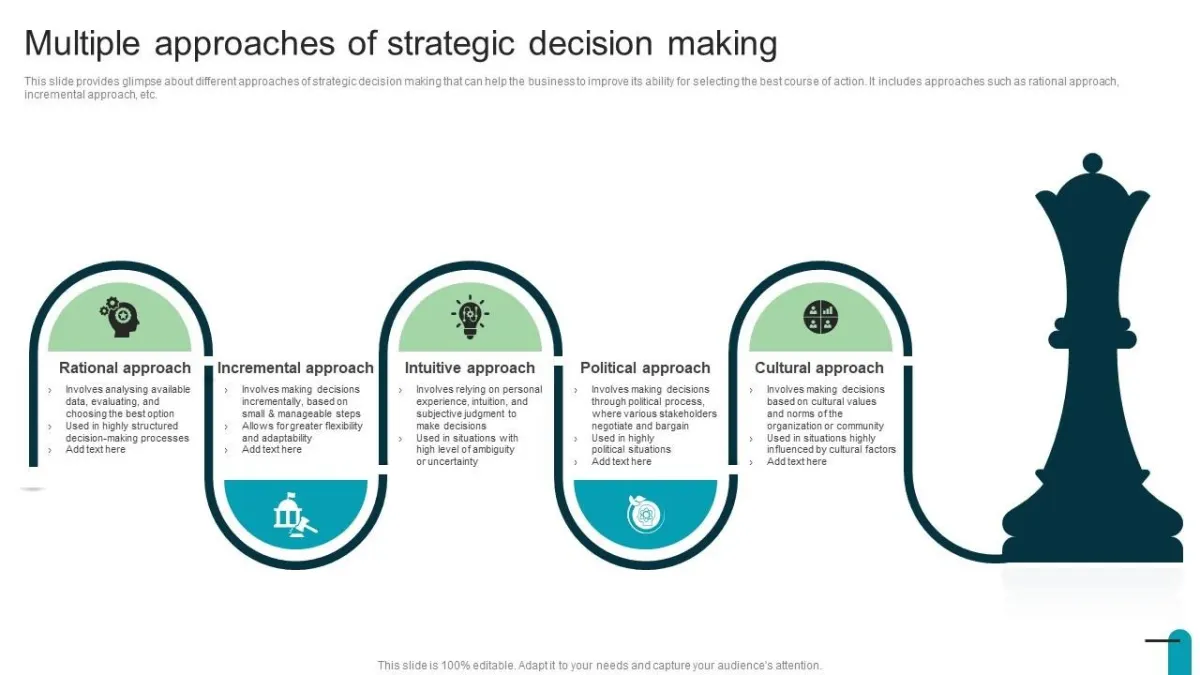
戦略的な意思決定への取り組み方
指針となる仕組みが必要です。まずは明確な目標を設定することから始めましょう。安定した毎月の収入を目的に投資しているのか、それとも長期的な成長を目指しているのか。明確な目標は、それに合った戦略を築く助けとなります。フィルターを使って自分のリスク水準に合ったローンを絞り込み、分散投資によって、いずれか一件のデフォルトが与える影響を小さくしましょう。
賢明な投資家は、自分の口座を頻繁に確認しすぎないようにします。頻繁な確認は感情的な反応につながりがちです。これは特に相場が下落しているときに当てはまります。代わりに、定期的な見直しの時間を設けて、ポートフォリオの調整やリバランスを行いましょう。自分の判断とその結果を継続的に記録することが重要です。感情的な癖を見つけたいところです。自分の行動から学べば学ぶほど、今後の判断はより良いものになります。
合理的な考え方は、感情を無視するものではありません。いつ立ち止まって振り返るべきかを心得ており、事実に導かれることを知っています。それこそが、自分をコントロールし続け、P2P投資を成長させる方法です。
認知バイアスの罠を避ける方法
リアルタイムでのP2Pレンディングの意思決定において、感情的なバイアスを避けるのは容易ではありません。それを自覚している人であっても、こうした思考のショートカットは気づかないうちに私たちの選択に影響を与えることが多いため、依然として困難に直面します。
以下の実証済みのヒントは、よくある認知バイアスの罠を乗り越えるうえで、冷静さを保つ助けとなります。
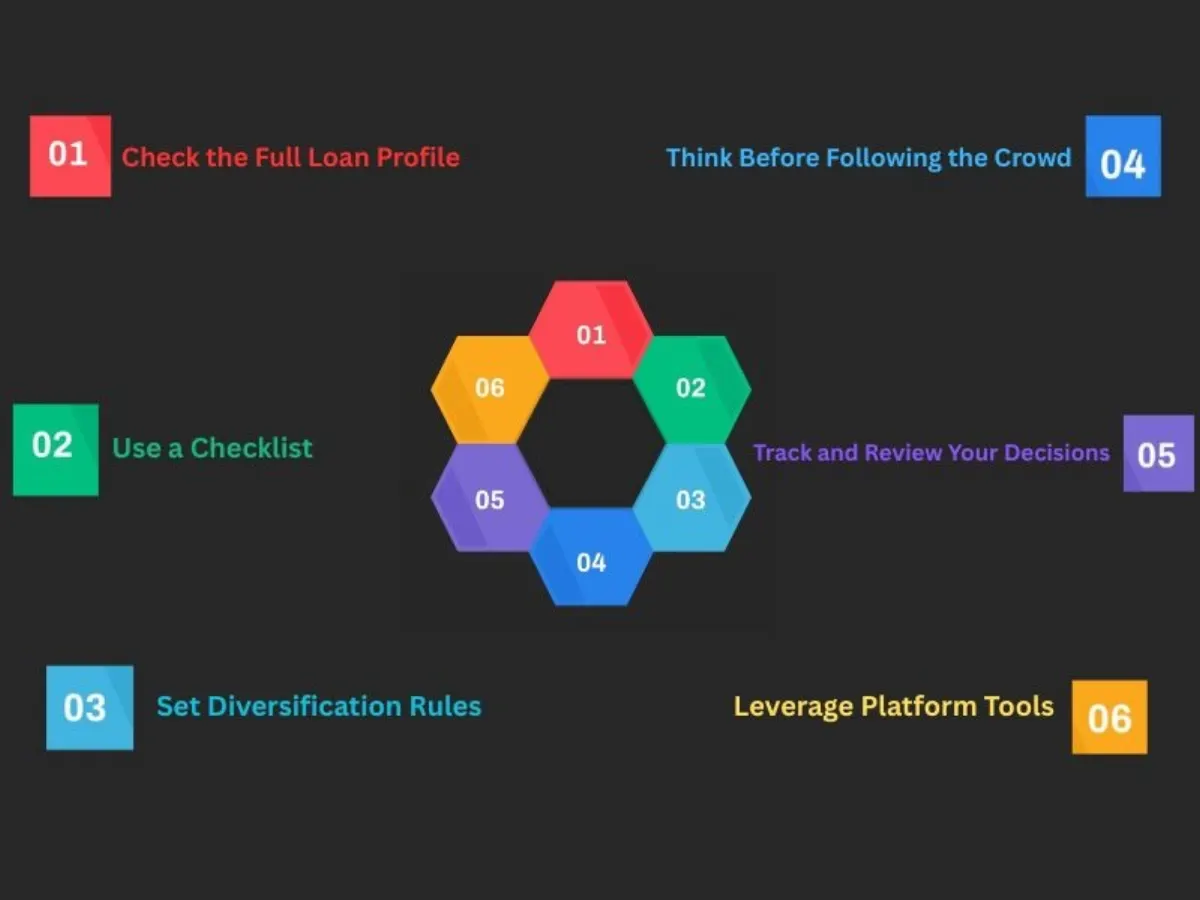
ローンプロフィールの全体を確認する
金利は方程式の一部にすぎません。さらに踏み込んで、借り手の信用スコアや雇用状況を確認しましょう。全体像を把握して初めて、より良い判断ができるようになります。
投資前にチェックリストを使う
一貫したチェックリストを使えば、各ローンを公平に評価せざるを得なくなります。ローン条件、リスク格付け、リターン率といった指標を含めるべきです。また、借り手の背景も確認し、判断の根拠としましょう。
分散のルールを設定する
「すべての卵を一つのかごに盛るな」という警句は、長年言われ続けてきました。賢明なP2Pレンディング投資家は、一つのローンタイプに資金を集中させすぎることは決してありません。代わりに、ローンごとに厳格な上限を設定し、それを守ります。
群衆に従う前に考える
あるローンがあっという間に資金調達されたとき、少し立ち止まってみましょう。あなたはローンの詳細に納得しているのか、それとも単にその活況に流されているだけなのか。独立して考える余地を見つけましょう。
自分の判断を記録し、振り返る
それぞれのローンを選んだ理由について、簡単な記録をつけておきましょう。時間が経つにつれて、自分の思考パターンが見えてくるはずです。
ポートフォリオ管理における感情と論理のバランス
うまく管理されたP2Pレンディングポートフォリオは、数字だけにとどまりません。心の声を無視して頭で考えるべきときを見極める必要があります。感情はリスクの高い判断や拙速な判断へとあなたを押しやることがありますが、論理は軌道を保つ助けとなります。とはいえ、感情を完全に無視することもできません。燃え尽きてしまう可能性があるからです。
鍵はバランスです。戦略を築くには論理を用いつつ、自分の感情にも目を向けましょう。不安を感じているときは変更を加える前に一呼吸置き、過度に興奮しているときは事実に照らして判断を再確認しましょう。見直しのスケジュールを守り、条件反射的な反応を減らしましょう。また、判断とその結果を記録し、自分の行動から学びましょう。そうすることで、時間をかけて感情的にバランスの取れた賢明なポートフォリオを築いていけます。
混乱ではなく明確さをもって投資できるよう助けてくれるプラットフォームをお探しですか? 8lendsは、強力なリターンと、透明性の高い行動認識型のツールを組み合わせた、スイスのP2Pレンディングプラットフォームです。より賢い投資を実現します。
次に読む



ご質問はありますか?
すべての質問プラットフォームはCertiKとCyberscopeの監査を受けており、すべての取引はBase上で公開されています。明確な役割を持つ2社が支えています:CLEARCHAIN CORP(プラットフォームの運営、カナダのFINTRACにMSBとして登録)、Maclear AG(デューデリジェンスと担保)。適切に規制され、透明性と説明責任のある運営です
BuyBack付きの案件なら、60日以上の延滞でパートナーがローンを買い取り、元本の100%を返還します。BuyBackがない場合はMaclear AGが担保の売却を開始し、収益は投資家に比例配分されます。ローンチ以来デフォルトはありません
プラットフォームを運営するのはCLEARCHAIN CORPで、カナダでMoney Services Business(MSB)として登録され、FINTRACのもとで義務的なAML/CFTコンプライアンス要件の対象となっています。決済はUSDで行われます。プラットフォームはCASPではないため、DAC8の要件は適用されません
発展途上地域の中小企業は銀行融資へのアクセスが難しく、EUや米国の企業より高い金利を受け入れています
満期前にセカンダリーマーケットで他の投資家にポジションを売却できます。Fastlendingには固定期間がなく、元本と収益はいつでも引き出せます
最低投資額は100 USDです
企業の不払いリスク、担保価値の変動リスク、セカンダリーマーケットで買い手がいない場合の流動性リスク、スマートコントラクトに関わる技術的リスク
100〜500 USDの投資はKYC不要です。500 USD超は本人確認書類と住所証明による完全な認証が必要です