
Kamatingadozás a blokkláncalapú hitelezésben: miért számít
2025. július 24.4 perc olvasás
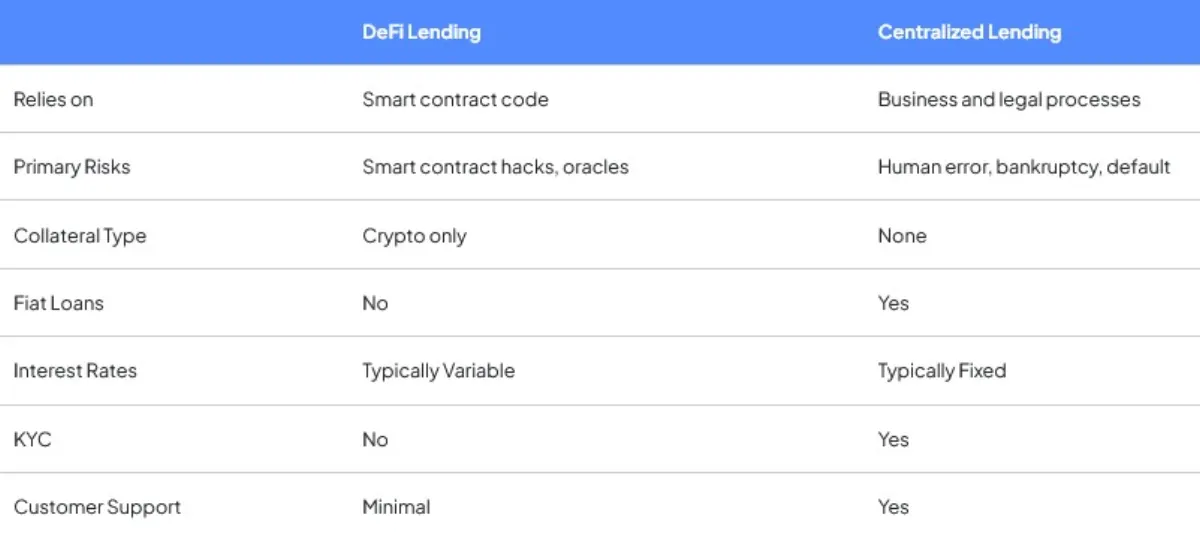
A decentralizált, blokkláncalapú hitelezés valódi forradalom a pénzkezelésben. Új módokat kínál a hitelezésre, a hitelfelvételre és a kamatszerzésre anélkül, hogy bankokra kellene hagyatkozni. Ezekben a mechanizmusokban kulcsszerepet játszik a hitelezési protokollok kamatingadozása.A hagyományos rendszerekkel ellentétben, ahol a referenciakamatokat a központi bankok és a bejáratott pénzügyi intézmények határozzák meg, a blokkláncalapú hitelezés mutatóit algoritmusok állítják be. Ezek valós időben tükrözik a piaci kínálatot, a keresletet és a kihasználtságot. Az alábbiakban megnézzük, mi áll a kamatingadozás hátterében, mit jelent ez a hitelfelvevők és a hitelezők számára, és miért elengedhetetlen ennek a dinamikának a megértése ahhoz, hogy eligazodj a decentralizált hitelezési protokollok ingadozó, mégis vonzó világában.
A blokkláncalapú hitelezés kamatdinamikája
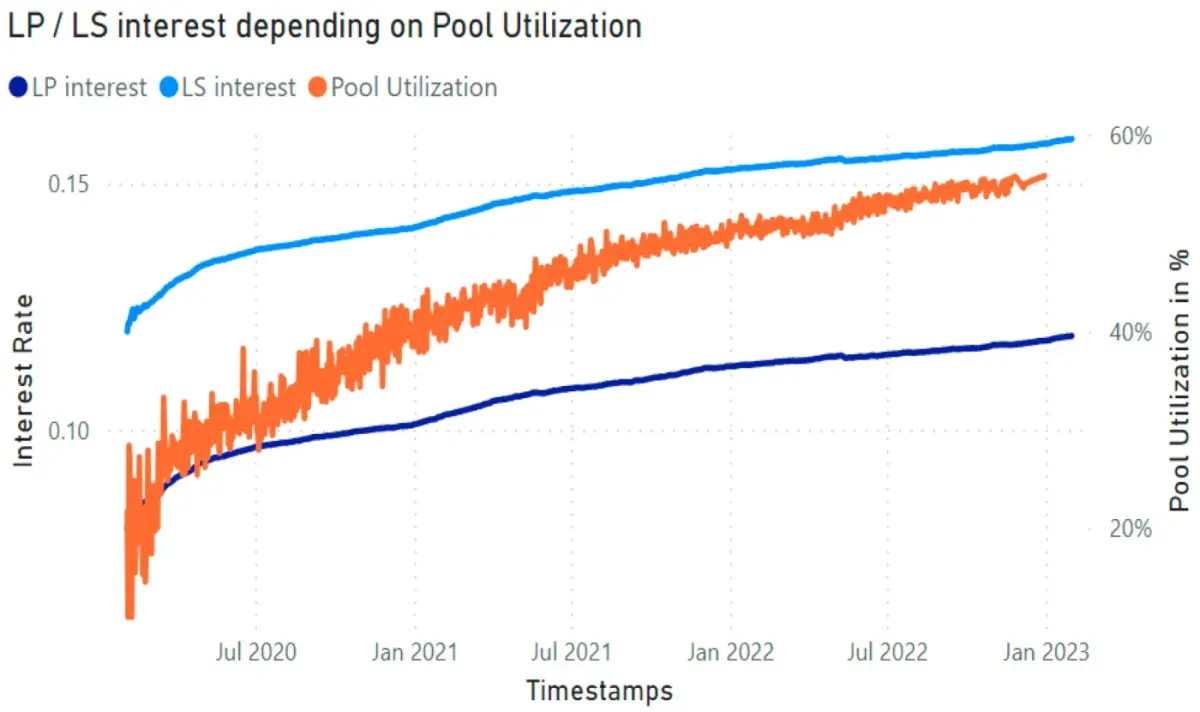
Minden decentralizált hitelezési protokoll középpontjában egy okosszerződés áll, amely a teljes hitelezési folyamatot automatizálja. A protokollok egy egyszerű és hatékony elvre, a kereslet és a kínálat elvére épülnek. A kamatok emelkednek, amikor a hitelezők hitelfelvevőket keresnek; amikor pedig bőséges a likviditás a hitelezési poolban, a kamatláb csökken. Ez az önszabályozó mechanizmus természetes módon tartja egyensúlyban a rendszert.
Hogyan működik
A pool kihasználtsági aránya a kölcsönvett és a befizetett pénzeszközök hányadosa. Erősen befolyásolja, merre mozdulnak a számok. A magas kihasználtság nagy hitelkeresletet jelez, ezért ilyenkor a magasabb kamatozású betétek lehetnek előnyösebbek. Az alacsony kihasználtság többletlikviditásra utal, ezért a kamatlábnak alacsonyabbnak kell lennie, hogy további hitelfelvételre ösztönözzön.
Algoritmikus modellek
Ezek a platformok előre meghatározott modelleken alapuló algoritmusokat használnak, amelyek dinamikusan igazítják a kamatot. Ez egyfajta önkorrigáló mechanizmus: minél nagyobb a kereslet, annál magasabbak a díjak; minél kisebb a kereslet, annál alacsonyabbak.
Az okosszerződések automatizálása
Telepítésük után az okosszerződések önállóan futnak. A beléjük épített logika folyamatosan beolvassa a legfrissebb paramétereket a blokkláncról és külső adatforrásokból, így a mutatók mindig követik az aktuális piaci szintet.
Ez a fajta rendszer olyan átláthatóságot és hatékonyságot hoz, amely a legtöbb banki rendszerből hiányzik. Ezek az előnyök ugyanakkor eredendő kockázatokkal és összetettséggel is járnak, amelyek szigorú felügyeletet és kontrollt igényelnek.
Miért számít az ingadozás
A decentralizált hitelezési protokollokban a számok mozgása több puszta információnál: ez a blokkláncplatformok pénzügyi ökoszisztémájának szívverése. Íme, miért érdemes követni.
Gazdasági hatékonyság és piaci egyensúly
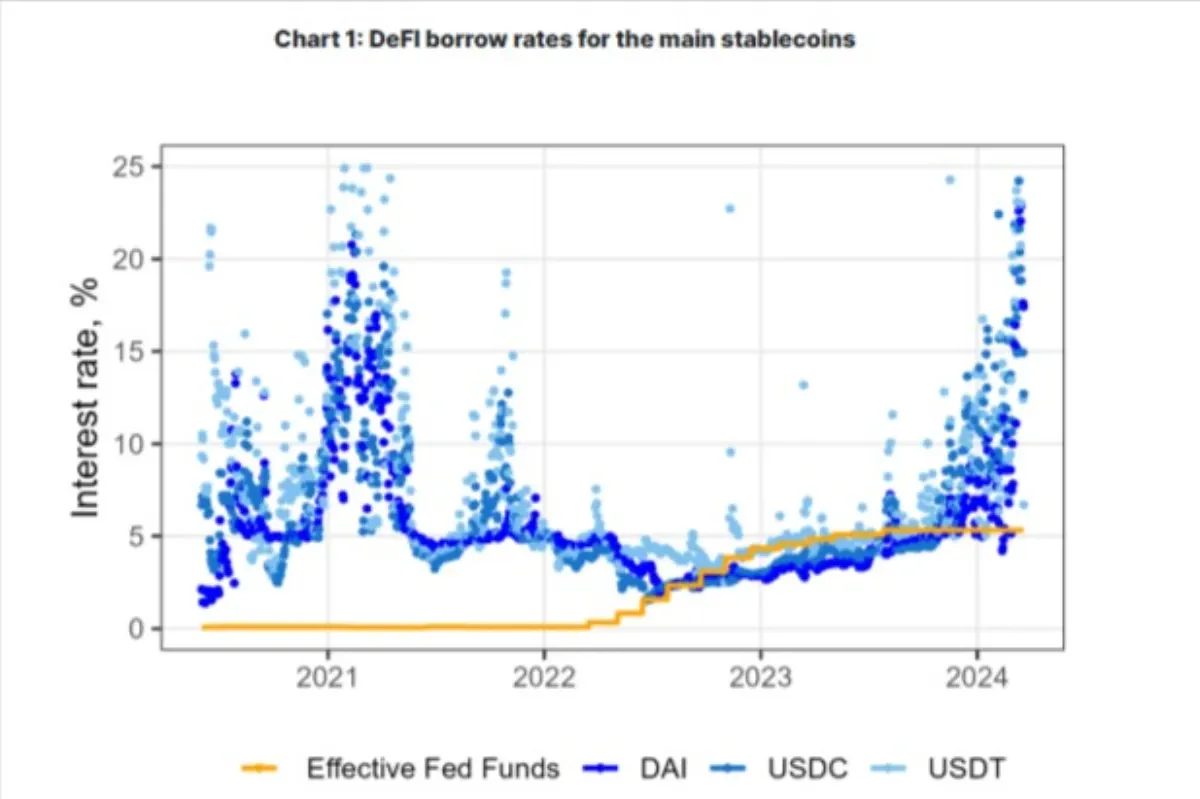
A kamatláb mozgása a piac állapotát jelzi. Ha emelkedik, az megnövekedett hitelkeresletre vagy likviditásigényre utal; ha csökken, az azt jelzi, hogy elegendő tőke áll rendelkezésre.
Ezek a jelek egyensúlyban tartják a keresletet és a kínálatot, és aktív közösségi részvételre ösztönöznek. Ha figyelemmel kíséred ezeket a mozgásokat, hitelfelvevőként és befektetőként is megalapozott döntéseket hozhatsz – például akkor hitelezel, amikor magasak a kamatok, és akkor veszel fel hitelt, amikor alacsony a forrásköltség. A piac ilyen önszabályozása biztosítja a pénzeszközök hatékony áramlását.
Kockázatkezelés a hitelfelvevőknek
A változó díjak jelentősen befolyásolhatják a hitelfelvevők hiteleinek alakulását. A legtöbb decentralizált hitelezési protokoll fedezetet ír elő (bővebben: Mi az RWA-alapú hitelezés? A valós fedezet magyarázata), így a hitelfelvevőknek a hitelnél nagyobb értékű eszközt kell biztosítékként lekötniük.
A magas díjak megemelik a hitelfelvétel költségét, és megnehezíthetik a megfelelő fedezet fenntartását, ami likvidációhoz vezethet. Ha viszont ez a szám csökken, a hitelfelvevők könnyebben megtarthatják pozícióikat.
Az OECD szerint (lásd: a blokkláncalapú hitelezési likvidációkról szóló tanulmányt) a likvidációknak kettős hatásuk lehet, különösen ha hirtelen kamatugrás váltja ki őket.
Bár katasztrofálisnak tűnhetnek, a likvidációk stabilizálhatják a rendszert, mert újraosztják a likviditást a poolok között. A volatilitás ugyan ingadozást hoz, de arra kényszeríti a hitelfelvevőket és a platformokat, hogy biztonságosabb, gyorsabban reagáló tartományokban működjenek.
A hitelezők hozamának maximalizálása
A hitelezők hozama olyan tényezőkön múlik, mint az ingadozás. Nagy kereslet esetén a magasabb kamat magasabb hozamot hoz a betéteseknek. A hitelezők számára kulcsfontosságú az időzítés és a portfólió diverzifikációja: eszközeiket a piaci jelzésekhez igazítva csoportosítják át.
A kamatstruktúrák nyitott, dinamikus jellege mértéktartóbb hozamszerzésre ösztönöz. A csökkenő és emelkedő számok egyértelmű jelzéseket adnak, így a hitelezők könnyen eldönthetik, mikor éljenek egy hozamlehetőséggel, mikor vegyék ki a tőkéjüket, vagy mikor váltsanak stabilabb hozamú hitelezési protokollra.
A mai platformok lehetővé teszik, hogy a hitelt igénylők a bankok által támasztott, hagyományosan magas belépési küszöbök ellenére is hitelhez jussanak. Ma már léteznek olyan online közösségi hitelezési (crowdlending) platformok – ezek úttörő hitelbírálati módszerekkel segítik a tőke áramlását. Az egyik ilyen vállalat az 8lends, amely fedezettel biztosított, 15%-os kamatú befektetést kínál.
Likvidációs mechanizmusok
A legrosszabbakat leszámítva minden decentralizált hitelezési platform jellemzője a likvidációs mechanizmus, amely szorosan összefügg a mutatók ingadozásával.
Likvidációra akkor kerül sor, amikor a hitelfelvevő fedezetének értéke a fennálló hitele egy előre meghatározott százaléka alá esik. Bár a likvidáció baljóslatúan hangzik, fontos szerepe van: a likviditás újraelosztásával stabilizálja a rendszert.
Az OECD megállapítja egyik jelentésében: „a likvidációk a poolokban lekötött likviditás felszabadításával segítenek stabilizálni az ingadozást”. Likvidációkor a fedezetet eladják a hitel törlesztésére, így csökken a poolban fennálló hitelállomány.
Ez a kiegyenlítés csökkentheti a kihasználtságot, és ezáltal a kamatot is. A mechanizmus azzal védi a hitelezőket, hogy biztosítja a pénz behajtását, és piaci sokkok esetén a teljes rendszert korrigálja.
Stratégiák az ingadozás átvészelésére
Mivel a blokkláncalapú hitelezési platformok kamatlábaiban van némi kiszámíthatatlanság, minden hitelfelvevőnek és hitelezőnek megbízható stratégiákra van szüksége az ingadozás kezeléséhez:
Hitelfelvevőknek:
- Válassz fix kamatozású modellt: egyes blokkláncalapú hitelezési platformok olyan hiteleket kínálnak, amelyek megvédik a hitelfelvevőt az emelkedő díjaktól. A fix költségű hitelfelvétel különösen hasznos lehet az alacsony kockázattűrésűeknek.
- Ellenőrizz rendszeresen: a hitelfelvevőknek figyelniük kell a fedezeti arányokat és a kamat alakulását. A legtöbb blokkláncalapú hitelezési elemzőeszköz automatikus értesítései és integrált irányítópultjai proaktív kockázatkezelést tesznek lehetővé.
- A fedezet diverzifikációja: ha a kitettséget különböző eszköztípusok között osztják meg, a hitelezők minimalizálják annak kockázatát, hogy bármelyik fedezet értéke drasztikusan zuhanjon.
Hitelezőknek:
- Dinamikus allokáció: a hitelezők az adott pillanatban kínálkozó hozamlehetőségek alapján több platform között oszthatják meg befektetéseiket. Ha eszközeiket kedvezőbb protokollokba csoportosítják át, maximalizálhatják a hozamukat.
- Használj hozamoptimalizáló eszközöket: az elmúlt években a vagyonkezelési és protokollalapú hozameszközök lehetővé tették, hogy a hitelezők dinamikusan optimalizálják a hozamukat. Ezek az eszközök a piaci körülmények alapján valós időben igazítják a portfóliókat.
- Vegyél részt az irányításban: a platformok irányítási (governance) részvételt is kínálnak, ahol a felhasználók a díjmodellt módosító döntéseket hoznak. Így a felhasználók korán értesülhetnek a jövőbeli módosításokról és a protokoll új kiadásairól.
Ezekkel a lépésekkel csökkentheted az ingadozás kockázatát, miközben kihasználod az aktív hitelezési piac lehetőségeit.
Az ingadozás tágabb következményei a blokkláncalapú hitelezés ökoszisztémájára
A kamatlábak volatilitásának hatása túlmutat a hitelfelvevőkön és a hitelezőkön. Ahogy a blokkláncalapú hitelezés érik, a piaci kereslet, a kamatlábak és a likvidációs mechanizmusok kölcsönhatása megalapozza egy ellenállóbb pénzügyi ökoszisztéma kialakulását.
Például:
- Intézményi érdeklődés: a kiszámítható és átlátható mechanizmusok által biztosított stabilitás vonzza a befektetőket. Az ingadozó hozamokat esetleg hajszoló kisbefektetőkkel szemben az intézmények az egészséges kockázatkezelési gyakorlatot folytató platformokat kedvelik, ahol a díjak a valós piaci dinamikát tükrözik.
- Az ökoszisztéma innovációja: a kamatlábak volatilitása olyan újításokat ösztönzött, mint a származtatott termékek, a fedezeti ügyletek és a hatékonyabb likviditáskezelési technikák. Ezek az újítások átalakítják, hogyan kezeljük és osztjuk el a tőkét a decentralizált hálózatokban.
- Szabályozási átláthatóság: ahogy a szabályozók és az iparági felügyeletek egyre jobban odafigyelnek a blokkláncalapú hitelezésre, a világos és jól dokumentált kamatmodellek a szabályozói elfogadás kulcsai lehetnek.
Összegzés
A protokollalapú hitelezés olyan átláthatóságot és hatékonyságot hoz, amilyet a legtöbb banki rendszerben nem találsz. Ezek az előnyök ugyanakkor eredendő kockázatokkal és összetettséggel is járnak, amelyek szigorú felügyeletet és kontrollt igényelnek.
Ennek a volatilitásnak a kihasználására az egyik legjobb mód a közösségi hitelezés, ahol a kockázatodon több projektben más befektetőkkel osztozol. Ha a P2P közösségi hitelezéssel szeretnéd diverzifikálni a portfóliódat, regisztrálj még ma az 8lends platformon.
Olvasd el ezt is
Kérdésed van?
Összes kérdésA platformot a CertiK és a Cyberscope auditálta, és minden tranzakció nyilvánosan látható a Base blokkláncon. A platform mögött két, egyértelmű felelősségi körrel rendelkező cég áll: a CLEARCHAIN CORP üzemelteti a platformot, és Money Services Businessként regisztrált a FINTRAC-nál (Kanada), a Maclear AG pedig az átvilágítást végzi és a fedezetet felügyeli. A platform tehát szabályozott, átlátható és elszámoltatható
Ha a projekthez BuyBack tartozik, a partner 60 vagy több nap késés után megvásárolja a hitelt, és visszafizeti a tőke 100%-át. BuyBack nélkül a Maclear AG elindítja a fedezet értékesítését, és a bevételt arányosan szétosztja a befektetők között. Az indulás óta nem volt nemteljesítés
A platformot a CLEARCHAIN CORP üzemelteti, amely Kanadában Money Services Businessként (MSB) regisztrált, és a FINTRAC kötelező AML/CFT megfelelési követelményei vonatkoznak rá. Az elszámolás USD-ben történik. A platform nem CASP, ezért a DAC8 követelményei nem vonatkoznak rá
A fejlődő régiók kis- és középvállalkozásai nehezen jutnak banki finanszírozáshoz, ezért hajlandók magasabb kamatot fizetni, mint az EU-s vagy amerikai vállalkozások
A hitel futamidejének vége előtt eladhatod a pozíciódat egy másik befektetőnek a másodlagos piacon. A Fastlendingnek nincs fix futamideje: a tőke és a felhalmozott hozam bármikor kivehető
A minimális befektetés 100 USD
Annak kockázatát, hogy a vállalkozás nem fizet, a fedezet értékváltozásának kockázatát, a korlátozott likviditás kockázatát, ha nincs vevő a másodlagos piacon, valamint az okosszerződéshez kapcsolódó technikai kockázatot
100 és 500 USD között KYC nélkül fektethetsz be. 500 USD felett teljes azonosítás szükséges: személyazonosító okmány és lakcímigazolás