
Comment évaluer une offre d'emprunteur : signaux d'alarme et feux verts
2 octobre 20255 min de lecture
Envisagez-vous d'investir dans le projet d'un emprunteur, une maison ou un prêt professionnel ? Les statistiques et les rendements peuvent sembler attrayants au premier abord. Mais ce n'est pas parce qu'une offre semble raisonnable qu'elle constitue un bon investissement. Pour évaluer l'offre d'un emprunteur, vous devez lire entre les lignes. Vous pouvez apprendre à repérer les signaux d'alerte et les bonnes opportunités si vous suivez les règles et prenez votre temps. Voici comment analyser l'offre d'un emprunteur.
Pourquoi les offres d'emprunteurs méritent toute votre attention
Vous pouvez pratiquement comprendre les finances d'une personne en examinant ses offres d'emprunt. Cela reflète sa volonté et sa fiabilité, ce qui vous aide à évaluer le risque dans le prêt entre particuliers, le financement privé ou les plateformes de crowdfunding.
Il est essentiel de se demander si l'emprunteur peut rembourser ce qu'il demande. Si l'offre ne le précise pas clairement, il est temps de regarder de plus près. Une seule erreur pourrait vous coûter de l'argent, mais un examen rigoureux pourrait donner naissance à un partenariat rentable et digne de confiance.
Les 5 C du crédit
Les « 5 C du crédit » sont un ensemble de critères que les prêteurs professionnels utilisent généralement pour déterminer si un emprunteur est digne de confiance.
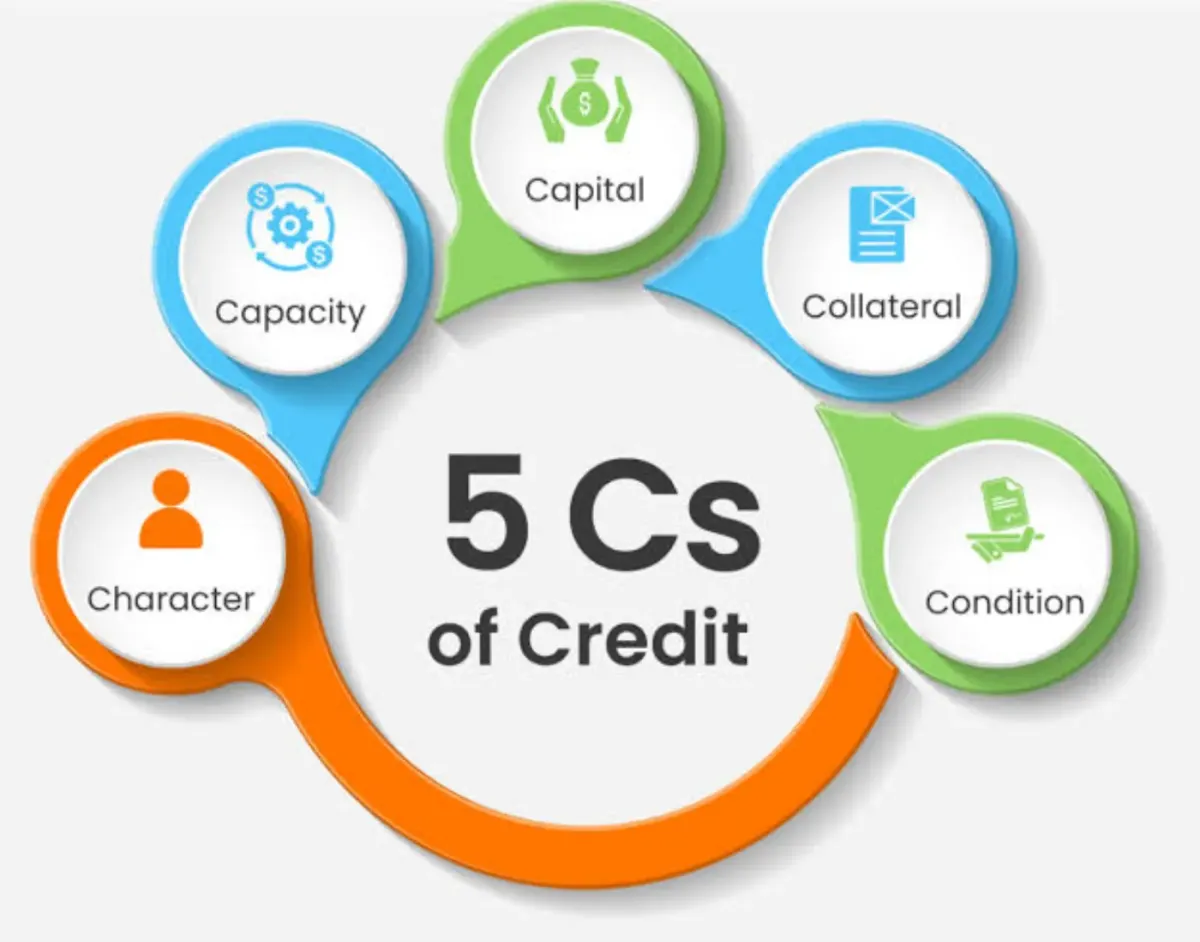
- Caractère : « L'emprunteur peut-il rembourser ses dettes ? » Vous ne pouvez pas toujours le rencontrer en personne, mais vous pouvez examiner son historique de crédit, son historique de paiement et son parcours professionnel. Vous ne devriez pas faire confiance à quelqu'un avec votre argent s'il a des antécédents de retards de paiement, de problèmes juridiques ou de mauvais avis. En revanche, une personne au dossier propre paraît digne de confiance.
- Capacité : « Peut-il se permettre de rembourser le prêt ? » Vous devez connaître ses revenus, ses dettes et sa trésorerie pour prendre une décision éclairée. Si quelqu'un manque d'argent, il pourrait avoir des difficultés même s'il a de bonnes intentions.
- Capital : « Que possède déjà l'emprunteur ? » Cela peut être de l'épargne, des fonds propres dans l'immobilier ou d'autres types d'actifs. Les personnes qui empruntent de l'argent pour investir dans un projet sont généralement plus engagées et mieux préparées à affronter les difficultés.
- Garantie : c'est l'actif qui garantit le prêt, comme un bien immobilier ou un équipement. Si quelque chose tourne mal, la garantie peut aider. L'investissement est généralement plus sûr si la garantie est solide et facile à vérifier.
- Enfin, prise en compte : des conditions du prêt et de l'état de l'économie ou du marché. Même un excellent emprunteur peut rencontrer des difficultés dans un marché faible. De plus, des conditions de prêt ambiguës ou des objectifs peu clairs peuvent être les signes de problèmes plus importants à venir.
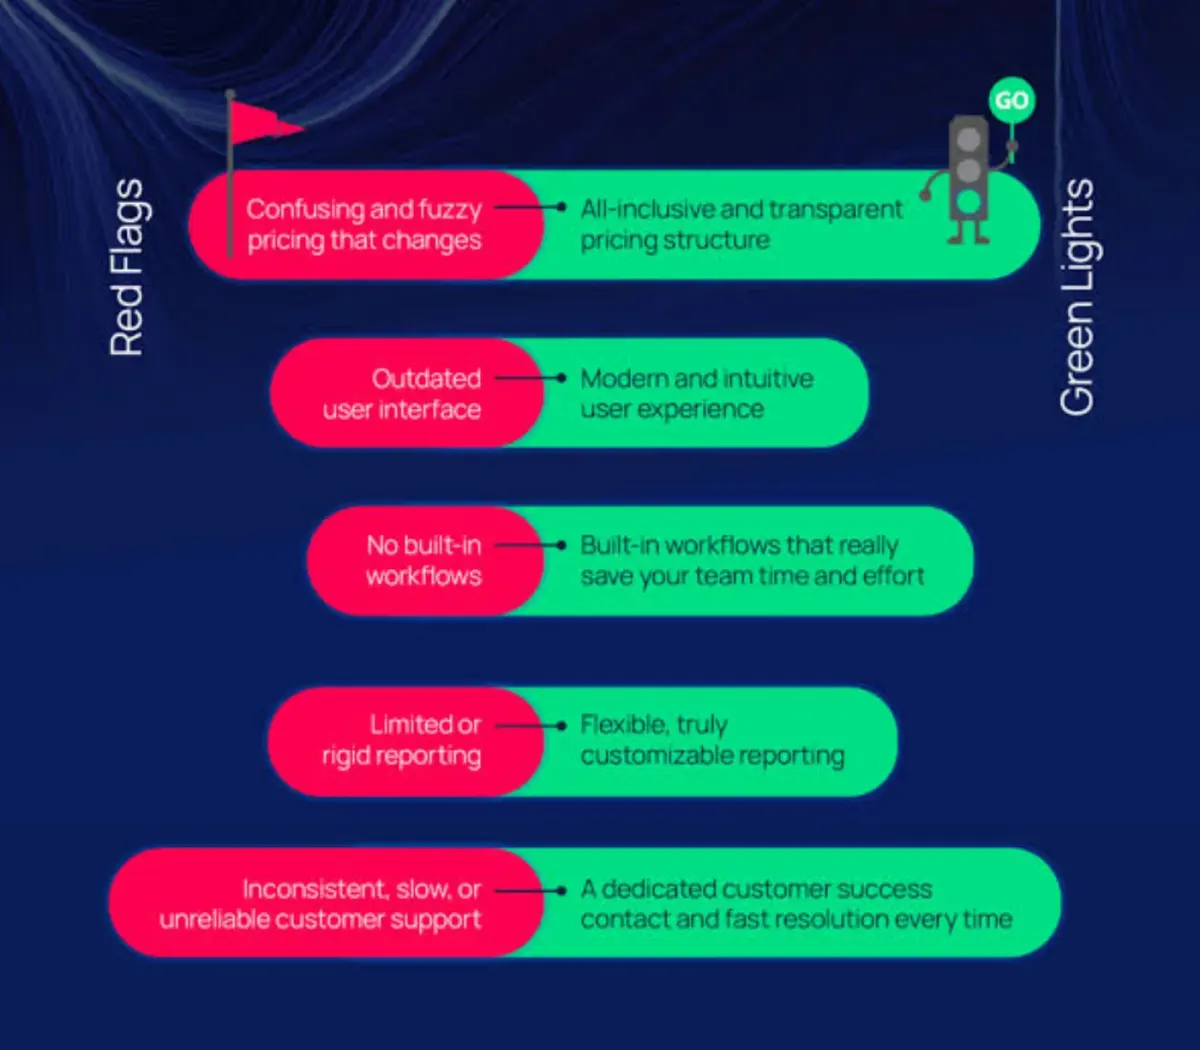
Repérer les signaux d'alarme avant qu'ils ne vous coûtent cher
Les offres d'emprunteurs comportent parfois des signaux d'alarme qui ne sont pas toujours évidents, mais qui suffisent généralement à éviter de mauvaises affaires. Un premier symptôme de problème est la présence de registres financiers désordonnés ou insuffisants. Si les chiffres ne concordent pas ou si des documents essentiels manquent, l'emprunteur peut être désorganisé ou cacher quelque chose.
Si une entreprise ou une personne gagne moins d'argent, il est raisonnable de chercher à savoir pourquoi et si cette tendance va se poursuivre. Cela peut aussi poser problème si un emprunteur dépend trop d'un seul client ou d'une seule source de revenus. Si ce lien unique se rompt, il pourrait ne pas être en mesure de rembourser l'argent qu'il doit.
Des projections irréalistes
Si une offre promet de gros profits sans aucun risque ou présente un avenir qui semble trop beau pour être vrai, faites confiance à votre instinct. En ce qui concerne leurs projets, les emprunteurs fiables sont généralement honnêtes sur les problèmes qu'ils pourraient rencontrer.
Une activité suspecte
Tirez des indices de la manière dont les gens agissent. Si un emprunteur semble pressé de conclure un contrat, ne répond pas clairement aux questions ou tarde trop à fournir des documents importants, il pourrait chercher à éviter tout examen approfondi. Si un emprunteur n'a jamais travaillé dans le domaine pour lequel il emprunte, comme un investisseur immobilier débutant se lançant dans un grand projet de rénovation-revente, c'est aussi un point à considérer.
Un autre ensemble de signaux d'alarme concerne les problèmes juridiques et de fonctionnement. Des procès en cours, des licences expirées ou des pratiques commerciales étranges peuvent suggérer qu'une entreprise est instable ou rencontrera des problèmes à l'avenir. Et en examinant les annonces immobilières, méfiez-vous des informations de propriété peu claires, des conflits de zonage, ou des maisons présentant des problèmes structurels non résolus.
Dans certaines circonstances extrêmes, les offres peuvent être fausses. Certains signes de fraude incluent des prix immobiliers trop élevés, des documents qui ne correspondent pas, ou des parcours professionnels douteux. Si l'emprunteur refuse de confirmer des informations de base ou de fournir une pièce d'identité, partez, peu importe à quel point la transaction semble avantageuse.
Contre-mesure
Des plateformes comme 8lends vous déchargent d'une grande partie de ces risques en évaluant les emprunteurs selon des méthodes rigoureuses fondées sur les données. Des accords garantis par des actifs à la documentation transparente et aux entretiens avec les emprunteurs, 8lends facilite le repérage des signaux d'alarme comme des opportunités prometteuses – sans avoir besoin d'être comptable judiciaire. C'est l'une des raisons pour lesquelles les investisseurs font confiance à la plateforme pour offrir des options de prêt à haut rendement et cohérentes, sans frais de plateforme.
Reconnaître les feux verts d'une offre solide
À l'inverse, toutes les offres ne sont pas de mauvaises nouvelles. Certains emprunteurs sont fiables, mais il faut un peu d'effort pour les évaluer. À quoi ressemble une bonne offre d'emprunteur ? D'abord, les chiffres concordent. Une offre solide comportera des documents financiers ordonnés, des revenus stables et une marge suffisante pour rembourser les échéances du prêt facilement. Les entreprises devraient afficher des revenus stables ou croissants, et l'emprunteur devrait avoir accès à de l'épargne ou à d'autres sources d'argent.
Le comportement de l'emprunteur est également crucial. Répond-il rapidement ? Est-il disposé à répondre aux questions et à fournir des informations supplémentaires ? Pour instaurer la confiance, il est essentiel d'être ouvert et professionnel. Un candidat bien préparé aura également une justification raisonnable pour le prêt. L'objectif doit être équitable, bien réfléchi et fondé sur des faits, qu'il s'agisse de développer une entreprise, d'acheter une maison ou de rembourser une dette. Vous devriez pouvoir voir comment le prêt s'intègre dans son plan global et comment il compte le rembourser.
De plus, vérifiez si son environnement est stable. Fait-il des affaires dans un marché sain ? A-t-il une bonne équipe qui travaille pour lui ? Ses actifs sont-ils assurés, documentés et correctement évalués ? Tous ces éléments augmentent la probabilité que votre investissement reste sur la bonne voie.
Comment faire preuve d'une diligence raisonnable adéquate
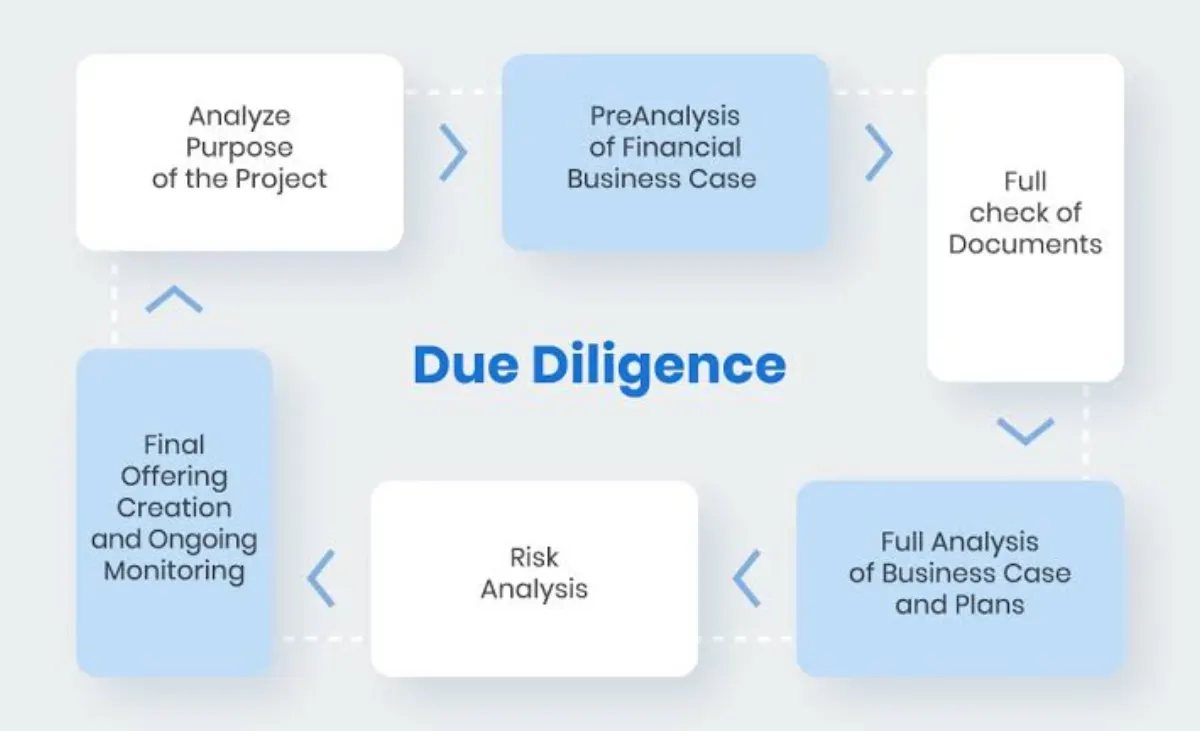
Il est temps de mettre en pratique tout ce que vous avez appris, maintenant que vous savez quoi rechercher et quoi éviter. Ce qui distingue les investisseurs avisés des investisseurs chanceux, c'est qu'ils font leurs recherches.
Pour commencer, examinez attentivement les documents financiers de l'emprunteur. Regardez ses relevés fiscaux, ses rapports de revenus, ses relevés bancaires et tout budget ou estimation de projet qu'il vous fournit. N'ayez pas peur de poser d'autres questions si quelque chose ne vous semble pas cohérent. Vous devriez également vérifier son historique de crédit, y compris pour les prêts personnels. Vous pouvez souvent vérifier le crédit d'une entreprise via des fournisseurs, des prestataires ou des services de renseignement de crédit.
Il est également essentiel de vérifier les revenus de quelqu'un. Recherchez des fiches de paie, des contrats signés ou des preuves concrètes appuyant leurs affirmations. S'ils ont une garantie, faites-la examiner par un tiers réputé. Ne croyez pas simplement ce que dit l'emprunteur ; assurez-vous que l'actif est réel, justifié et légal.
Il peut également être utile de faire inspecter le bien ou le projet. Une visite sur place peut vous en apprendre beaucoup plus que des photos ou des annonces si vous prêtez pour un achat immobilier.
Enfin, analysez le passé de l'emprunteur. Vérifiez les avis, demandez des références et recherchez dans les bases de données juridiques d'éventuels litiges en cours ou problèmes passés.
Conclusion
Chaque offre comporte un certain risque. Mais vous pouvez gérer le risque avec les bons outils, les bonnes questions et la bonne attitude. Vous n'avez pas besoin de deviner à l'aveugle ; vous pouvez apprendre des situations de manière claire, confiante et sereine.
Vous voulez une plateforme de prêt qui respecte votre diligence et la récompense ? 8lends vous donne accès à des prêts professionnels entièrement vérifiés et à haut rendement, sans frais cachés, promesses exagérées ou paperasse floue.
À lire ensuite



Des questions ?
Toutes les questionsLa plateforme a été auditée par CertiK et Cyberscope, et toutes les transactions sont publiques sur Base. Deux sociétés aux responsabilités claires sont derrière : CLEARCHAIN CORP (exploitation de la plateforme, enregistrée comme MSB auprès de FINTRAC au Canada) et Maclear AG (due diligence et garanties). La plateforme est bien régulée, transparente et responsable
Avec BuyBack, le partenaire rachète le prêt et rend 100 % du principal dès 60 jours de retard. Sans BuyBack, Maclear AG lance la vente de la garantie et le produit est réparti proportionnellement entre les investisseurs. Aucun défaut depuis le lancement
La plateforme est opérée par CLEARCHAIN CORP, enregistrée au Canada comme Money Services Business (MSB) et soumise aux obligations de conformité AML/CFT auprès de FINTRAC. Les règlements se font en USD. La plateforme n'est pas un CASP, les exigences DAC8 ne s'appliquent donc pas
Les PME des régions en développement n'ont pas un accès facile au financement bancaire et acceptent des taux plus élevés que les entreprises de l'UE ou des États-Unis
Vous pouvez vendre votre position à un autre investisseur sur le Marché Secondaire avant l'échéance. En Fastlending, pas de durée fixe : principal et intérêts se retirent à tout moment
L'investissement minimum est de 100 USD
Risque d'impayé de l'entreprise, de variation de la valeur de la garantie, de liquidité limitée s'il n'y a pas d'acheteur sur le Marché Secondaire, et risque technique lié au contrat intelligent
Les investissements de 100 à 500 USD sont possibles sans KYC. Au-delà de 500 USD, vérification complète requise : pièce d'identité et justificatif de domicile