
Wie man ein Kreditnehmer-Inserat bewertet: Warnsignale und grünes Licht
2. Oktober 20255 Min. Lesezeit
Überlegen Sie, in das Projekt, das Haus oder den Geschäftskredit eines Kreditnehmers zu investieren? Die Zahlen und Renditen mögen auf den ersten Blick attraktiv wirken. Nur weil ein Inserat vernünftig erscheint, heißt das aber nicht, dass es eine gute Investition ist. Um ein Kreditnehmer-Inserat zu bewerten, müssen Sie zwischen den Zeilen lesen. Sie können lernen, Warnsignale und gute Chancen zu erkennen, wenn Sie den Regeln folgen und sich Zeit nehmen. So analysieren Sie ein Kreditnehmer-Inserat.
Warum Kreditnehmer-Inserate Ihre volle Aufmerksamkeit verdienen
Anhand der Inserate eines Kreditnehmers lässt sich dessen finanzielle Situation praktisch nachvollziehen. Das spiegelt seinen Willen und seine Zuverlässigkeit wider und hilft Ihnen so, das Risiko bei Peer-to-Peer-Lending, privater Finanzierung oder Crowdfunding-Plattformen einzuschätzen.
Es ist entscheidend zu fragen, ob der Kreditnehmer das zurückzahlen kann, was er möchte. Wenn das Inserat das nicht klar macht, ist es Zeit für einen genaueren Blick. Ein einziger Fehler kann Sie Geld kosten, aber eine sorgfältige Prüfung kann eine profitable und vertrauenswürdige Partnerschaft hervorbringen.
Die 5 Cs der Kreditvergabe
Die „5 Cs der Kreditvergabe“ sind ein Kriterienset, das professionelle Kreditgeber typischerweise nutzen, um zu bestimmen, ob ein Kreditnehmer vertrauenswürdig ist.
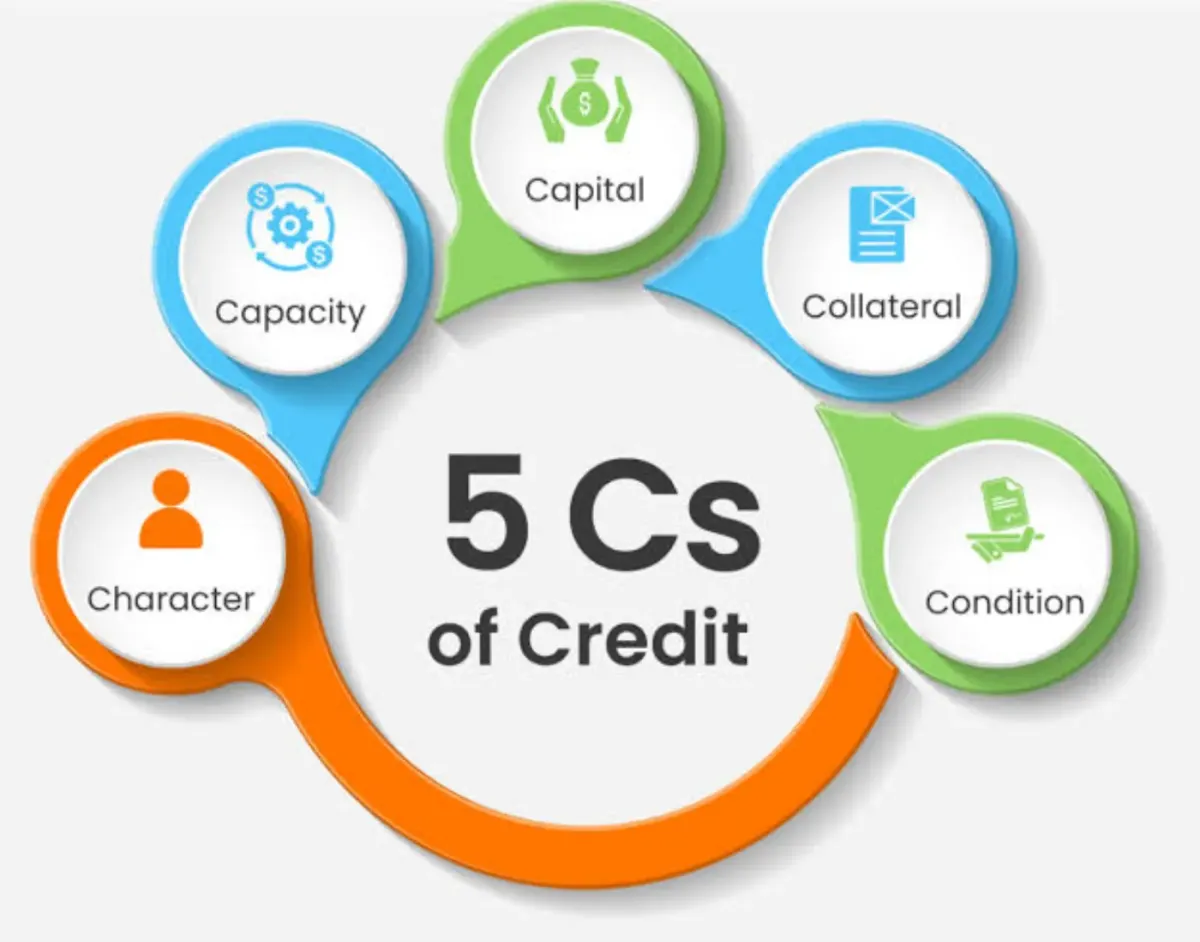
- Character (Charakter): „Kann der Kreditnehmer seine Schulden zurückzahlen?“ Sie können ihn nicht immer persönlich treffen, aber Sie können seine Kredit-, Zahlungs- und Beschäftigungshistorie prüfen. Sie sollten jemandem Ihr Geld nicht anvertrauen, wenn er eine Geschichte von verspäteten Zahlungen, rechtlichen Problemen oder schlechten Bewertungen hat. Eine Person mit sauberer Weste wirkt hingegen vertrauenswürdig.
- Capacity (Kapazität): „Kann er sich die Rückzahlung des Kredits leisten?“ Sie müssen sein Einkommen, seine Schulden und seinen Cashflow kennen, um eine fundierte Entscheidung zu treffen. Wenn jemand knapp bei Kasse ist, kann er trotz guter Absichten Schwierigkeiten bekommen.
- Capital (Kapital): „Was besitzt der Kreditnehmer bereits?“ Das können Ersparnisse, Eigenkapital in Immobilien oder andere Vermögenswerte sein. Wer Geld leiht, um in ein eigenes Projekt zu investieren, ist meist engagierter und besser darauf vorbereitet, Herausforderungen zu meistern.
- Collateral (Sicherheit): Das ist der Vermögenswert, der den Kredit besichert, etwa eine Immobilie oder Ausrüstung. Geht etwas schief, kann die Sicherheit helfen. Die Investition ist in der Regel sicherer, wenn die Sicherheit werthaltiger und leichter zu überprüfen ist.
- Zu guter Letzt: Consider (Rahmenbedingungen): die Kreditbedingungen und die Lage der Wirtschaft oder des Marktes. Selbst ein hervorragender Kreditnehmer kann in einem schwachen Markt in Schwierigkeiten geraten. Auch unklare Kreditbedingungen oder vage Ziele können auf gravierendere Probleme in der Zukunft hindeuten.
Warnsignale erkennen, bevor sie Sie etwas kosten
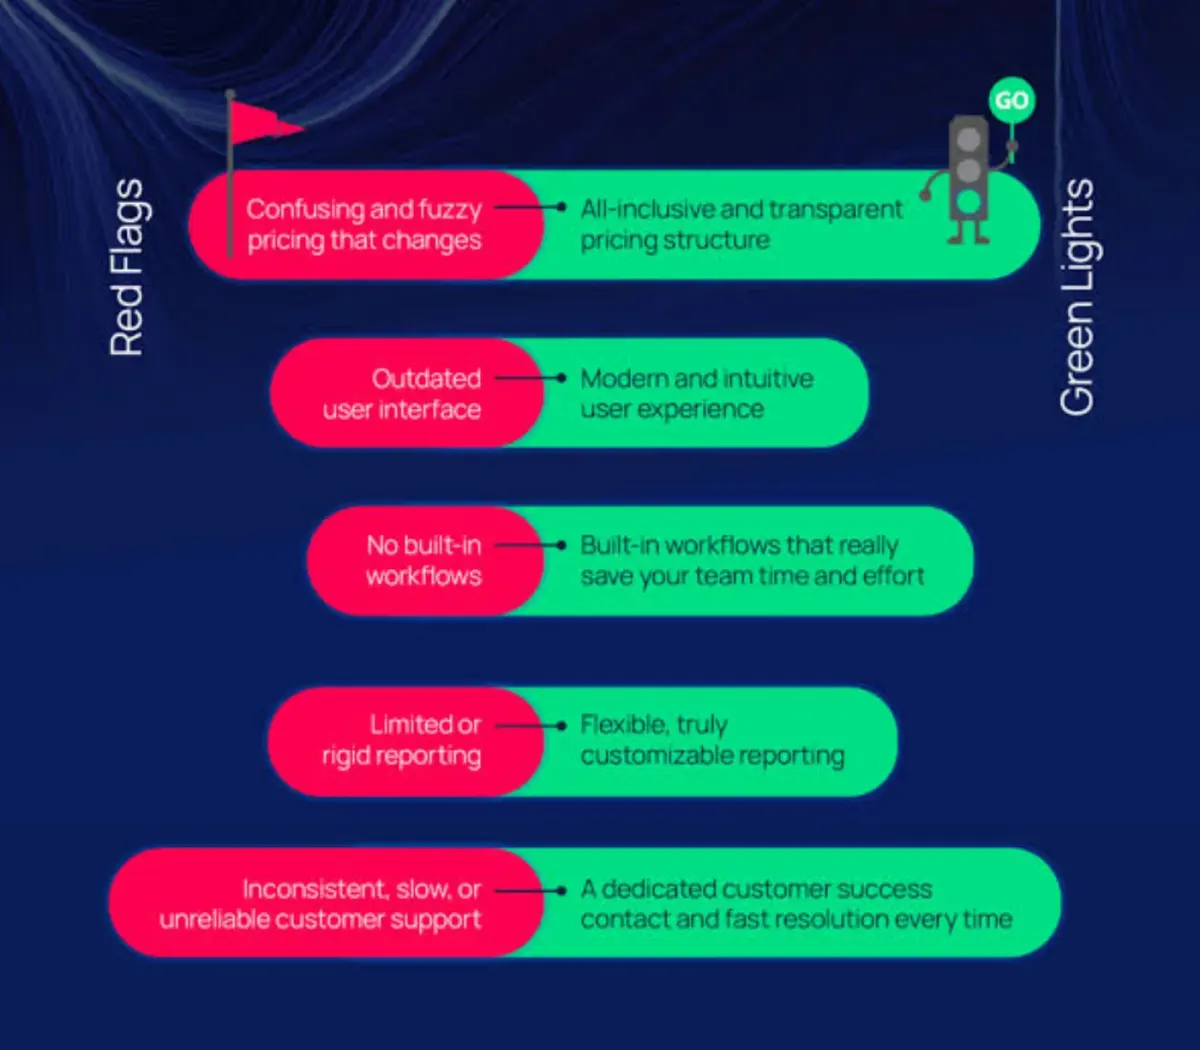
Kreditnehmer-Inserate weisen manchmal Warnsignale auf, die nicht immer offensichtlich sind, aber meist ausreichen, um schlechte Geschäfte zu verhindern. Ein Hauptsymptom für Probleme sind unordentliche oder unzureichende Finanzunterlagen. Wenn die Zahlen nicht zusammenpassen oder wichtige Unterlagen fehlen, ist der Kreditnehmer möglicherweise unorganisiert oder verbirgt etwas.
Verdient ein Unternehmen oder eine Person weniger Geld, ist es sinnvoll herauszufinden, warum, und ob sich dieser Trend fortsetzt. Problematisch kann es auch sein, wenn ein Kreditnehmer zu stark von einem einzigen Kunden oder einer einzigen Einkommensquelle abhängt. Bricht diese eine Verbindung weg, kann er die geschuldeten Beträge möglicherweise nicht zurückzahlen.
Unrealistische Prognosen
Wenn ein Inserat große Gewinne ohne jedes Risiko verspricht oder eine Zukunft zeigt, die zu schön klingt, um wahr zu sein, vertrauen Sie Ihrem Bauchgefühl. Wenn es um ihre Pläne geht, sind verlässliche Kreditnehmer meist ehrlich über die Probleme, denen sie begegnen könnten.
Verdächtige Aktivitäten
Achten Sie auf Hinweise im Verhalten der Menschen. Wenn ein Kreditnehmer einen Vertrag anscheinend übereilt abschließen will, Fragen nicht klar beantwortet oder zu lange braucht, um wichtige Unterlagen zu liefern, versucht er vielleicht, genauer Prüfung zu entgehen. Hat ein Kreditnehmer noch nie in dem Bereich gearbeitet, für den er einen Kredit aufnimmt – etwa ein Erstinvestor in Immobilien, der ein großes Fix-and-Flip-Projekt startet – sollte man das ebenfalls bedenken.
Eine weitere Gruppe von Warnsignalen betrifft rechtliche und operative Probleme. Laufende Klagen, abgelaufene Lizenzen oder ungewöhnliche Geschäftspraktiken können darauf hindeuten, dass ein Unternehmen instabil ist oder künftig Probleme bekommen wird. Bei Immobilieninseraten sollten Sie zudem auf unklare Eigentumsverhältnisse, Bebauungskonflikte oder Häuser mit unbehobenen strukturellen Mängeln achten.
In manch schlimmen Fällen sind Inserate schlicht gefälscht. Anzeichen für Betrug sind überhöhte Immobilienpreise, nicht übereinstimmende Unterlagen oder zweifelhafte Werdegänge. Wenn der Kreditnehmer grundlegende Angaben nicht bestätigen oder keinen Ausweis vorlegen will, ziehen Sie sich zurück, egal wie gut sich das Geschäft anhört.
Gegenmaßnahmen
Plattformen wie 8lends nehmen Ihnen viele dieser Risiken ab, indem sie Kreditnehmer mit strengen, datengestützten Methoden prüfen. Von besicherten Deals über transparente Dokumentation bis hin zu Kreditnehmer-Interviews macht 8lends es leichter, sowohl Warnsignale als auch vielversprechende Chancen zu erkennen – ohne dass Sie ein forensischer Buchhalter sein müssen. Das ist einer der Gründe, warum Anleger der Plattform vertrauen, wenn es um verlässliche, hochrentable Anlageoptionen ohne Plattformgebühren geht.
Grünes Licht bei einem starken Inserat erkennen
Umgekehrt ist nicht jedes Inserat eine schlechte Nachricht. Manche Kreditnehmer sind solide, es braucht nur etwas Aufwand, sie zu prüfen. Wie sieht ein gutes Kreditnehmer-Inserat aus? Zunächst stimmen die Zahlen. Ein solides Inserat hat ordentliche Finanzunterlagen, ein stabiles Einkommen und ausreichend Spielraum, um die Kreditraten problemlos zu bedienen. Unternehmen sollten ein gleichbleibendes oder wachsendes Einkommen aufweisen, und der Kreditnehmer sollte Zugang zu Ersparnissen oder anderen Geldquellen haben.
Auch das Verhalten des Kreditnehmers ist entscheidend. Antwortet er schnell? Ist er bereit, Fragen zu beantworten und weitere Informationen zu liefern? Um Vertrauen aufzubauen, ist Offenheit und Professionalität unerlässlich. Ein gut vorbereiteter Antragsteller wird auch eine vernünftige Begründung für den Kredit haben. Das Ziel sollte fair, gut durchdacht und faktenbasiert sein, ob es nun darum geht, ein Unternehmen wachsen zu lassen, ein Haus zu kaufen oder Schulden zu tilgen. Sie sollten erkennen können, wie der Kredit in seinen Gesamtplan passt und wie er ihn zurückzuzahlen gedenkt.
Prüfen Sie außerdem, ob sein Umfeld stabil ist. Ist er in einem gesunden Markt tätig? Hat er ein gutes Team hinter sich? Sind seine Vermögenswerte versichert, dokumentiert und korrekt bewertet? All das erhöht die Wahrscheinlichkeit, dass Ihre Investition auf Kurs bleibt.
Wie man eine ordentliche Due Diligence durchführt
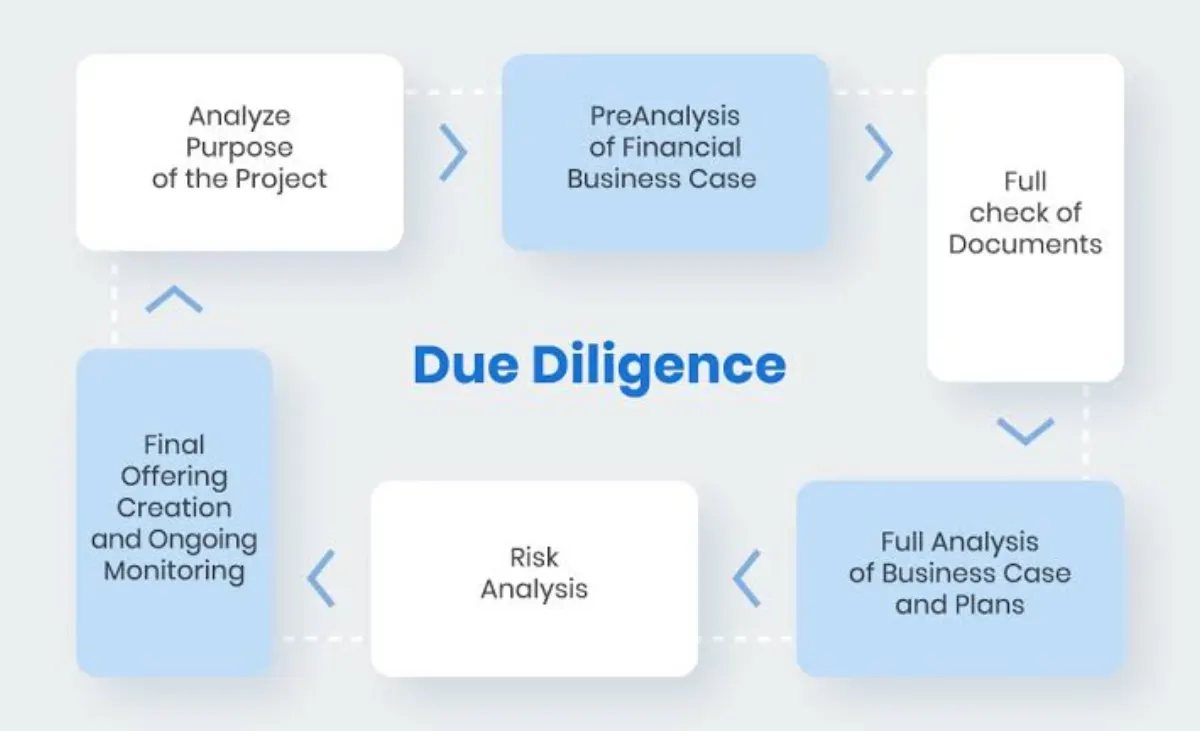
Jetzt ist es an der Zeit, alles Gelernte in die Praxis umzusetzen, da Sie wissen, worauf Sie achten und was Sie vermeiden sollten. Was kluge Anleger von glücklichen unterscheidet, ist, dass sie ihre Hausaufgaben machen.
Gehen Sie zunächst sorgfältig die Finanzunterlagen des Kreditnehmers durch. Prüfen Sie Steuerunterlagen, Einkommensberichte, Kontoauszüge sowie alle Projektbudgets oder Kostenschätzungen, die Ihnen vorgelegt werden. Scheuen Sie sich nicht, weitere Fragen zu stellen, wenn etwas keinen Sinn ergibt. Sie sollten außerdem die Kredithistorie prüfen, auch bei Privatkrediten. Die Bonität eines Unternehmens lässt sich oft über Lieferanten, Zulieferer oder Auskunfteien überprüfen.
Ebenso wichtig ist es, das Einkommen zu überprüfen. Achten Sie auf Gehaltsabrechnungen, unterzeichnete Verträge oder konkrete Nachweise, die die Angaben stützen. Wenn Sicherheiten vorhanden sind, lassen Sie diese von einer seriösen dritten Partei begutachten. Verlassen Sie sich nicht einfach auf die Aussagen des Kreditnehmers; stellen Sie sicher, dass der Vermögenswert eindeutig, gerechtfertigt und rechtmäßig ist.
Es kann auch von Vorteil sein, die Immobilie oder das Projekt vor Ort zu besichtigen. Ein Vor-Ort-Besuch kann Ihnen bei einer Immobilienfinanzierung deutlich mehr verraten als Bilder oder Inserate.
Analysieren Sie schließlich die Vergangenheit des Kreditnehmers. Prüfen Sie Bewertungen, bitten Sie um Referenzen und durchsuchen Sie Rechtsdatenbanken nach laufenden Verfahren oder früheren Problemen.
Fazit
Jedes Inserat birgt ein gewisses Risiko. Aber mit den richtigen Werkzeugen, Fragen und der richtigen Einstellung können Sie mit diesem Risiko umgehen. Sie müssen nicht blind raten; Sie können klar, selbstbewusst und ruhig aus jeder Situation lernen.
Suchen Sie eine Kreditplattform, die Ihre Sorgfalt respektiert und belohnt? 8lends bietet Ihnen Zugang zu vollständig geprüften, hochrentablen Geschäftskrediten ohne versteckte Gebühren, übertriebene Versprechen oder unklare Unterlagen.
Weiterlesen



Haben Sie Fragen?
Alle FragenDie Plattform wurde von CertiK und Cyberscope auditiert, alle Transaktionen sind auf Base öffentlich. Dahinter stehen zwei Unternehmen mit klaren Rollen: CLEARCHAIN CORP (Betrieb der Plattform, als MSB bei FINTRAC in Kanada registriert) und Maclear AG (Due Diligence und Sicherheiten). Die Plattform ist gut reguliert, transparent und rechenschaftspflichtig
Mit BuyBack kauft der Partner den Kredit und erstattet 100 % des Kapitals ab 60 Tagen Verzug. Ohne BuyBack leitet Maclear AG den Verkauf der Sicherheiten ein, der Erlös wird anteilig verteilt. Seit dem Start gab es keine Ausfälle
Betreiber ist CLEARCHAIN CORP, in Kanada als Money Services Business (MSB) registriert und den verpflichtenden AML/CFT-Compliance-Anforderungen der FINTRAC unterworfen. Abgerechnet wird in USD. Die Plattform ist kein CASP, daher gelten die DAC8-Anforderungen nicht
KMU in Entwicklungsregionen haben keinen leichten Zugang zu Bankfinanzierung und zahlen höhere Zinsen als Unternehmen in der EU oder den USA
Sie können Ihre Position vor Laufzeitende über den Sekundärmarkt an einen anderen Investor verkaufen. Beim Fastlending gibt es keine feste Laufzeit: Kapital und Erträge sind jederzeit abhebbar
Die Mindestinvestition beträgt 100 USD
Zahlungsausfall des Unternehmens, Wertänderung der Sicherheiten, begrenzte Liquidität ohne Käufer auf dem Sekundärmarkt sowie technisches Smart-Contract-Risiko
Investitionen von 100 bis 500 USD sind ohne KYC möglich. Ab 500 USD ist die vollständige Verifizierung nötig: Ausweisdokument und Adressnachweis